
Инвесторы выводят деньги из Ethereum-ETF, но 900,000 ETH стоят в очереди на стейкинг
На рынке Ethereum сформировалось необычное расхождение. Пока американские спотовые ETF продолжают терять капитал, почти 900,000 $ETH ожидают входа в стейкинг, а доля стейкинговых монет растёт несмотря на падение цены.
Получается противоречивая картина: финансовые инвесторы сокращают экспозицию к $ETH, тогда как участники самой сети готовы блокировать всё больше монет ради дохода от стейкинга. Главный вопрос состоит в том, создаёт ли это реальный дефицит предложения, способный поддержать цену без нового спроса.
$ETH падает, а стейкинг растёт
Автор Quicktake на платформе CryptoQuant PelinayPA обратил внимание на расхождение между ценой $ETH и Ethereum 2.0 Staking Rate.

Будьте в курсе
движения ваших монет
Алерты, котировки в реальном времени и новости рынка — в одном приложении

Наведите камеру телефона, чтобы установить

4,8 на основе 40 К оценок в App Store и Google Play


С мая доля застейканного предложения выросла на 4,32%, достигнув 36,32% общего предложения $ETH. При этом цена Ethereum после уровней около $2800 в октябре снизилась к $2130. Важно, что это мнение независимого автора Quicktake, а не официальное исследование CryptoQuant.
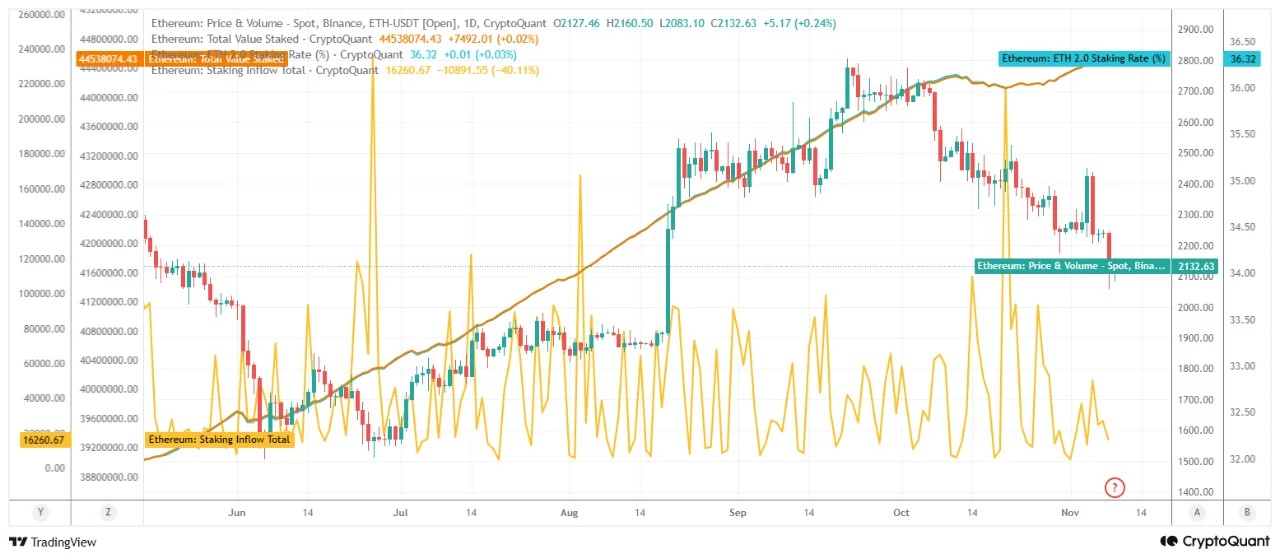
Автор считает рост стейкинга признаком долгосрочной заинтересованности держателей в Ethereum. При этом текущее поступление активов в стейкинг снизилось на 40,11%, поэтому увеличение общей доли застейканных $ETH не означает ускорения новых депозитов.
Более 900,000 $ETH ждут активации
Текущие данные сети подтверждают высокий спрос на стейкинг. По состоянию на 10 ноября в очереди на активацию валидаторов находилось около 906,000 $ETH, следует из данных beaconcha.in. При текущей пропускной способности ожидание занимает почти 16 дней. Всего активные валидаторы контролируют около 44,44 млн $ETH.
Размер очереди не означает, что все её участники делают ставку на рост цены. Стейкинг приносит доход за обеспечение работы сети и используется крупными операторами, кастодианами и институциональными структурами.
Тем не менее почти миллион $ETH готовится перейти из ликвидного состояния в капитал, используемый внутри сети.
ETF показывают противоположное движение
Тем временем американские Ethereum-ETF продолжают терять капитал.
По данным Farside Investors, 9 ноября чистый отток составил $184,6 млн. По расчётам HCN, за торговые дни с 3 по 9 ноября инвесторы вывели из Ethereum-ETF около $410 млн.
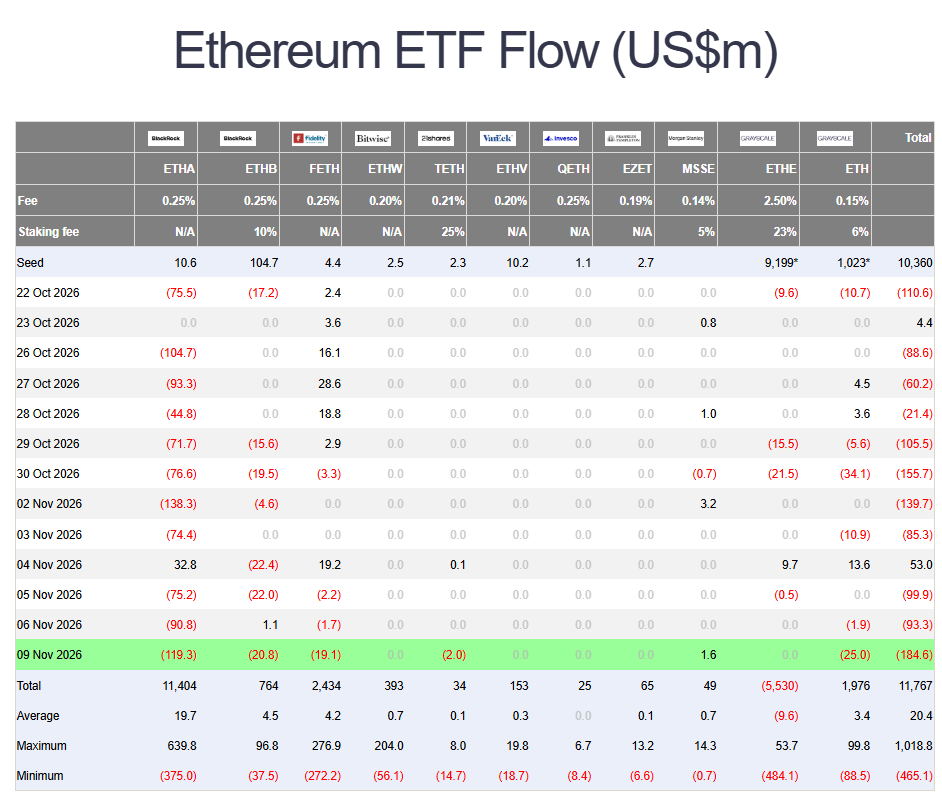
Источник: Farside Investors
На предыдущей неделе HCN также сообщал об оттоке $365,2 млн из Ethereum-ETF с 2 по 6 ноября.
Таким образом, разные группы капитала ведут себя по-разному. Инвестор ETF может быстро уменьшить экспозицию через брокерский счёт, тогда как участник стейкинга использует $ETH внутри Ethereum и получает доход за обеспечение сети.
С бирж $ETH тоже продолжает уходить
Рост стейкинга совпадает с сокращением запасов Ethereum на централизованных биржах.
2 ноября резервы $ETH на отслеживаемых торговых площадках снизились примерно до 14,5 млн монет, минимума с 2016 года. С пиковых уровней 2020 года с бирж ушло около 20,5 млн $ETH, или почти 59%.
Вместе эти показатели создают потенциально благоприятную структуру предложения: меньше $ETH хранится на биржах, значительная доля участвует в стейкинге, а очередь на вход остаётся крупной. Но это не гарантирует роста цены.
Стейкинг сам по себе не создаёт дефицит
Стейкинговые монеты нельзя считать навсегда выведенными из обращения.
После Shanghai/Capella валидаторы Ethereum могут полностью выйти из стейкинга и получить свои $ETH обратно. Скорость зависит от очереди, но технического запрета на возврат капитала нет.
Кроме того, сокращение ликвидного предложения способно поддерживать цену только при достаточном спросе. Если покупателей становится меньше одновременно с оттоком из ETF, рост стейкинга и снижение биржевых резервов сами по себе не обязаны привести к росту $ETH.
Эту же оговорку делает автор исходного анализа CryptoQuant — благоприятная структура предложения станет основой для восстановления лишь в том случае, если рынок получит новый спрос.
Долгосрочные держатели и инвесторы ETF смотрят на Ethereum по-разному
Нынешние данные нельзя свести к формуле «инвесторы верят в Ethereum» или «инвесторы продают Ethereum». Обе тенденции существуют одновременно.
ETF показывают слабость краткосрочного финансового спроса, тогда как стейкинг и снижение биржевых резервов говорят о том, что значительная часть владельцев не готовится продавать $ETH немедленно.
Это делает структуру предложения потенциально более жёсткой, но пока не решает главную проблему, а именно недостаток нового спроса, способного развернуть цену.
Почти 900,000 $ETH в очереди на стейкинг остаются сильным сигналом заинтересованности в самой сети, но не гарантией нового ралли. Если капитал вернётся на рынок, сокращение доступного предложения может усилить рост. Без него высокая доля стейкинга останется признаком долгосрочной приверженности Ethereum, а не самостоятельным драйвером цены.
 Bitcoin
 Ethereum
 Tether
 USDC
 TRON
 Zcash
 Dogecoin
 Monero
 LEO Token
 Chainlink
 Cardano
 Stellar
 Bitcoin Cash
 Dai
 Litecoin
 Hedera
 Cronos
 OKB
 Ethereum Classic
 KuCoin
 Algorand
 Cosmos Hub
 Dash
 TrueUSD
 VeChain
 Tezos
 Decred
 Basic Attention
 IOTA
 NEO
 0x Protocol
 Qtum
 Ontology
 Lisk
 Pax Dollar
 Ravencoin
 Waves
 Huobi
 Bitcoin Diamond
 MonaCoin