
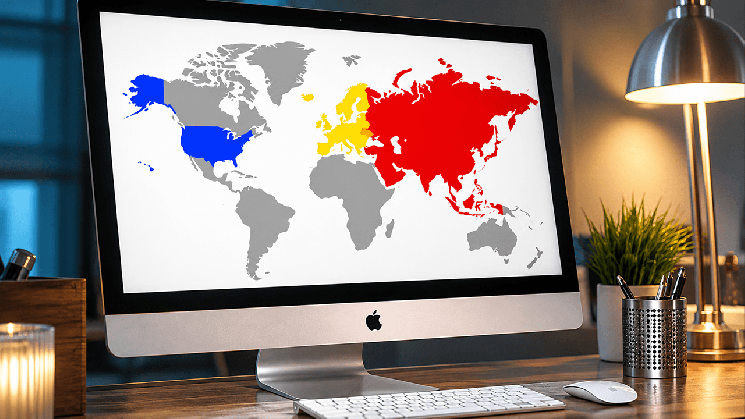
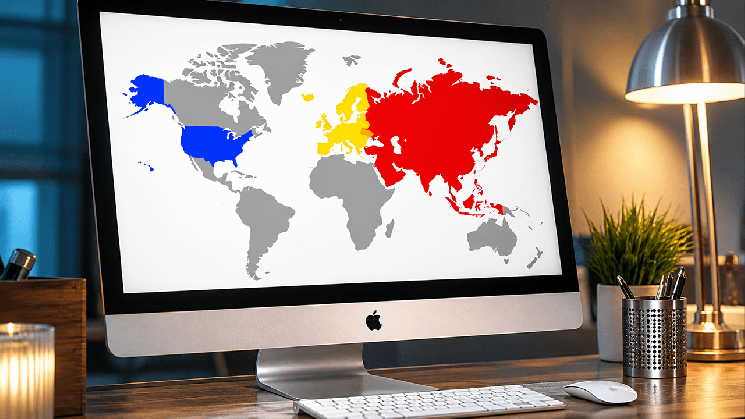
ЕС, Азия или США: кто выиграет гонку за регулирование криптобизнеса?
Следующая авторская статья написана Владимиром Носовым, основателем и президентом WhiteBIT Group.
Европа: преимущество первопроходца
Европа сделала то, на что пока не решился ни один другой крупный рынок. Она первой объединила разрозненные правила в единую нормативную базу — Markets in Crypto-Assets (MiCA). Создание единой правовой архитектуры сразу для 27 стран — беспрецедентный шаг, и именно в этом заключается главное преимущество MiCA — в так называемом «паспортировании ЕС». Криптокомпании получают лицензию в одной стране ЕС и автоматически получают доступ ко всем европейским странам.
Эта система устанавливает правила игры в области корпоративного управления, защиты клиентов, хранения активов, операционной устойчивости, раскрытия информации и других фундаментальных аспектов. Такой подход позволяет компаниям с большей уверенностью планировать стратегические инвестиции на годы вперед.
Появление четкой нормативной базы также важно для институциональных игроков. Ведь крупным банкам, управляющим активами или финтех-гигантам гораздо проще интегрировать инфраструктуру Web3, когда их контрагент работает по прозрачным правилам.

Будьте в курсе
движения ваших монет
Алерты, котировки в реальном времени и новости рынка — в одном приложении

Наведите камеру телефона, чтобы установить

4,8 на основе 40 К оценок в App Store и Google Play


Есть ли у MiCA недостатки? Конечно, и первый из них — высокая стоимость обеспечения соответствия нормативным требованиям. Как основатель криптоплатформы, прошедшей через этот процесс, я могу сказать из собственного опыта, что подготовка к MiCA требует значительных инвестиций. Дело не только в юридических формальностях. Компания должна создать полностью регулируемую платформу: выполнить комплексный набор инфраструктурных, организационных и финансовых требований; сформировать команду; привлечь соответствующих поставщиков услуг; а также обеспечить необходимый уровень кибербезопасности и операционной устойчивости, включая соблюдение требований DORA.
Этот барьер для входа на рынок меняет его структуру. Крупные компании находятся в более выгодном положении, чтобы покрыть эти расходы, в то время как более мелкие игроки вынуждены искать партнеров, рассматривать возможность слияний или пересматривать свои планы по ведению деятельности в ЕС.
Вторая проблема — так называемый «выбор наиболее благоприятной юрисдикции». Лицензии выдаются национальными регулирующими органами отдельных стран, но действуют на всей территории Европы.
Различия в практиках надзора могут побуждать некоторых участников рынка искать юрисдикции с менее строгим подходом. Именно поэтому в Брюсселе уже обсуждаются способы усиления непосредственной роли ESMA (Европейского управления по ценным бумагам и рынкам) в надзоре за крупными трансграничными криптовалютными группами.
И, наконец, есть фактор скорости. Высокие регуляторные стандарты в ЕС защищают потребителей и укрепляют доверие к рынку. В то же время сложная регуляторная архитектура может замедлить развитие Европы как раз в тот момент, когда США и Азия набирают обороты.
США: крупнейший рынок капитала и колебания в регулировании
Ни одна юрисдикция не может соперничать с США по масштабам финансовой системы, в частности по объему институциональных средств и венчурного капитала, а также по мощности рыночной инфраструктуры. Уолл-стрит, крупнейшие в мире хедж-фонды, технологические гиганты и глобальная роль доллара уже являются частью одной экосистемы.
Исторически главным слабым местом США была фрагментация регулирующих полномочий между федеральными агентствами и отдельными штатами. И в этом заключается главный парадокс американской системы. Страна, привлекающая капитал в наибольших масштабах, до сих пор не создала единой и четкой нормативной базы для своего криптовалютного рынка.
В результате криптобизнесы в США в настоящее время вынуждены работать одновременно в рамках нескольких уровней регулирования. Биржи могут одновременно подпадать под действие федеральных требований по борьбе с отмыванием денег, нуждаться в отдельных лицензиях на перевод денежных средств в тех штатах, где они ведут деятельность, а также, в зависимости от своих активов и продуктов, должны соблюдать требования Комиссии по ценным бумагам и биржам (SEC) в отношении ценных бумаг и требования Комиссии по торговле товарными фьючерсами (CFTC) в отношении товарных деривативов и определенных цифровых продуктов. В результате затраты на юридическое сопровождение и обеспечение нормативно-правового соответствия просто огромны, а налоговая отчетность также требует значительных ресурсов.
Конечно, США стремятся упростить законодательство, регулирующее структуру рынка, и уже некоторое время пытаются доработать соответствующий законопроект. Однако законопроект CLARITY, призванный окончательно разграничить полномочия регулирующих органов, уже почти шесть месяцев находится на рассмотрении в Сенате. Окончательное голосование в очередной раз отложено из-за конфликта интересов между банками и криптокомпаниями, а также из-за политического лоббирования, на которое, по данным Financial Times, отрасль уже потратила более 225 миллионов долларов.
Тем не менее в регуляторной среде США произошли и положительные изменения. В частности, в прошлом году был принят закон о стейблкоинах (Stablecoin Act, также известный как GENIUS Act), который вывел торговлю стейблкоинами на уровень национальной финансовой стратегии. На развитие регулирования также существенно повлияли активный интерес и инвестиции в блокчейн и токенизацию со стороны таких финансовых гигантов, как JPMorgan, BlackRock и Nasdaq. Изменилось и восприятие Web3 на Уолл-стрит: сегодня это уже не отдельная отрасль, а технологический слой, охватывающий всю финансовую систему.
Именно правовая неопределенность сдерживает многие криптокомпании от выхода на рынок США. И хотя институциональный капитал продолжает поступать через спотовые ETF, запуск нового криптопроекта с нуля на рынке США по-прежнему напоминает хождение по тонкому льду.
Азия и Ближний Восток: гонка технологических хабов
В настоящее время не существует единого «азиатского режима». Однако отдельные юрисдикции создают динамичные финансовые хабы и быстро развиваются, стремясь привлечь глобальный капитал Web3.
Сингапур, например, сделал ставку на качество регулирования и высокий уровень доверия со стороны институциональных инвесторов. Местный регулятор — MAS, который также выполняет функции центрального банка страны, — создал четкую, хотя и строгую, систему регулирования цифровых платежных токенов (DPT) с высокими требованиями к соблюдению нормативных требований и управлению технологическими рисками. В то же время в этой юрисдикции действует конкурентоспособная ставка корпоративного налога в размере 17%. В сочетании с передовой финансовой инфраструктурой это делает Сингапур одним из самых привлекательных азиатских центров для размещения региональных штаб-квартир криптокомпаний, инфраструктуры B2B и услуг по хранению цифровых активов.
Неподалеку Гонконг активно восстанавливает свои позиции. Благодаря комплексной системе лицензирования Комиссии по ценным бумагам и фьючерсам (SFC) и новому законодательству о стейблкоинах он создает регулируемую экосистему цифровых активов и укрепляет свою традиционную роль финансового моста между Китаем и мировыми рынками. Конкурентное налогообложение остаётся дополнительным преимуществом: для корпораций ставка налога на первые 2 млн гонконгских долларов (примерно 255 000 долларов США) налогооблагаемой прибыли может составлять 8,25%, в то время как прибыль, превышающая этот порог, облагается налогом по ставке 16,5%. Однако не следует упускать из виду уникальное положение Гонконга по отношению к материковому Китаю, поскольку оно вносит элемент геополитической неопределенности в эту юрисдикцию.
Третьим азиатским крипто-центром, заслуживающим внимания, является Дубай на Ближнем Востоке. Уже пятый год подряд здесь находится первый в мире независимый регулятор — VARA. Вместо единого универсального набора требований Дубай выбрал модель, в которой правила адаптированы к конкретным видам деятельности — от биржевой торговли и услуг по хранению до кредитования, управления активами и стейкинга. Это не означает слабого регулирования. Напротив, требования к комплаенсу, технологиям и управлению рисками остаются высокими, но сама архитектура регулирования гораздо лучше адаптирована к специфике криптовалютного бизнеса.
Еще одним преимуществом Дубая является благоприятная налоговая среда. В ОАЭ отсутствует федеральный налог на доходы физических лиц, а конкурентоспособное корпоративное налогообложение делает эту юрисдикцию особенно привлекательной для криптокомпаний, предпринимателей, инвесторов и высококвалифицированных специалистов в сфере технологий.
Азия и Ближний Восток предлагают рынку то, чего в настоящее время не хватает Западу, — оперативность в принятии решений и готовность регулирующих органов адаптироваться к реалиям бизнеса. В то же время у этих динамичных центров есть недостаток: фрагментация. Они представляют собой отдельные регуляторные «острова», а это означает, что для расширения деятельности по всей Азии необходимо собрать набор местных лицензий.
Где компаниям следует искать преимущества?
Маловероятно, что регуляторы смогут создать универсальные правила для всех видов бизнеса.
Для крупной криптовалютной биржи, ориентированной на розничный рынок, ЕС в настоящее время предлагает одну из самых сильных моделей. Хотя MiCA требует значительных инвестиций в обеспечение соответствия нормативным требованиям, она предоставляет доступ к 27 благополучным рынкам.
Для институциональных компаний наибольший потенциал, естественно, открывают США благодаря огромной капитальной базе и активной интеграции криптовалют в традиционную финансовую систему. Если цель заключается в создании институциональной базы в Азии, Сингапур занимает особую позицию благодаря предсказуемости регулирования и развитой банковской инфраструктуре.
Ясно одно: эпоха поиска самых мягких правил закончилась — теперь гонка идет за качеством регулирования. На мой взгляд, победят те юрисдикции, которые предоставляют компаниям доступ к капиталу и предсказуемость, защищают потребителей, но при этом не сдерживают инновации.
 Bitcoin
 Ethereum
 Tether
 USDC
 TRON
 Zcash
 Monero
 Dogecoin
 LEO Token
 Chainlink
 Cardano
 Stellar
 Bitcoin Cash
 Dai
 Litecoin
 Hedera
 Cronos
 OKB
 Ethereum Classic
 KuCoin
 Algorand
 Cosmos Hub
 Dash
 TrueUSD
 VeChain
 Tezos
 Decred
 Basic Attention
 IOTA
 NEO
 0x Protocol
 Qtum
 Ontology
 Lisk
 Pax Dollar
 Waves
 Ravencoin
 Huobi
 Bitcoin Diamond
 MonaCoin