
QCP Capital: от эйфории вокруг ИИ к стрессу ликвидности — что это значит для биткоина
QCP Capital выпустила новый отчет, в котором называет происходящее на рынках переходом от эйфории вокруг искусственного интеллекта к стрессу ликвидности. Аналитики фирмы считают, что распродажа ускоряется, а слабость биткоина нужно рассматривать через динамику ликвидности на всех рынках, а не только через новости криптоотрасли.
Распродажа выходит за рамки техсектора
По данным отчета QCP Capital, индекс S&P 500 упал на 2% и завершил шестую сессию подряд в минусе. Он оказался более чем на 8% ниже рекордного уровня прошлого месяца. Индекс Nasdaq 100 опустился до минимума с апреля. Более 90% компаний из S&P 500 торгуются в минусе, поэтому аналитики делают вывод: инвесторы не просто уходят из дорогих технологических акций, а сокращают риск во всех портфелях.
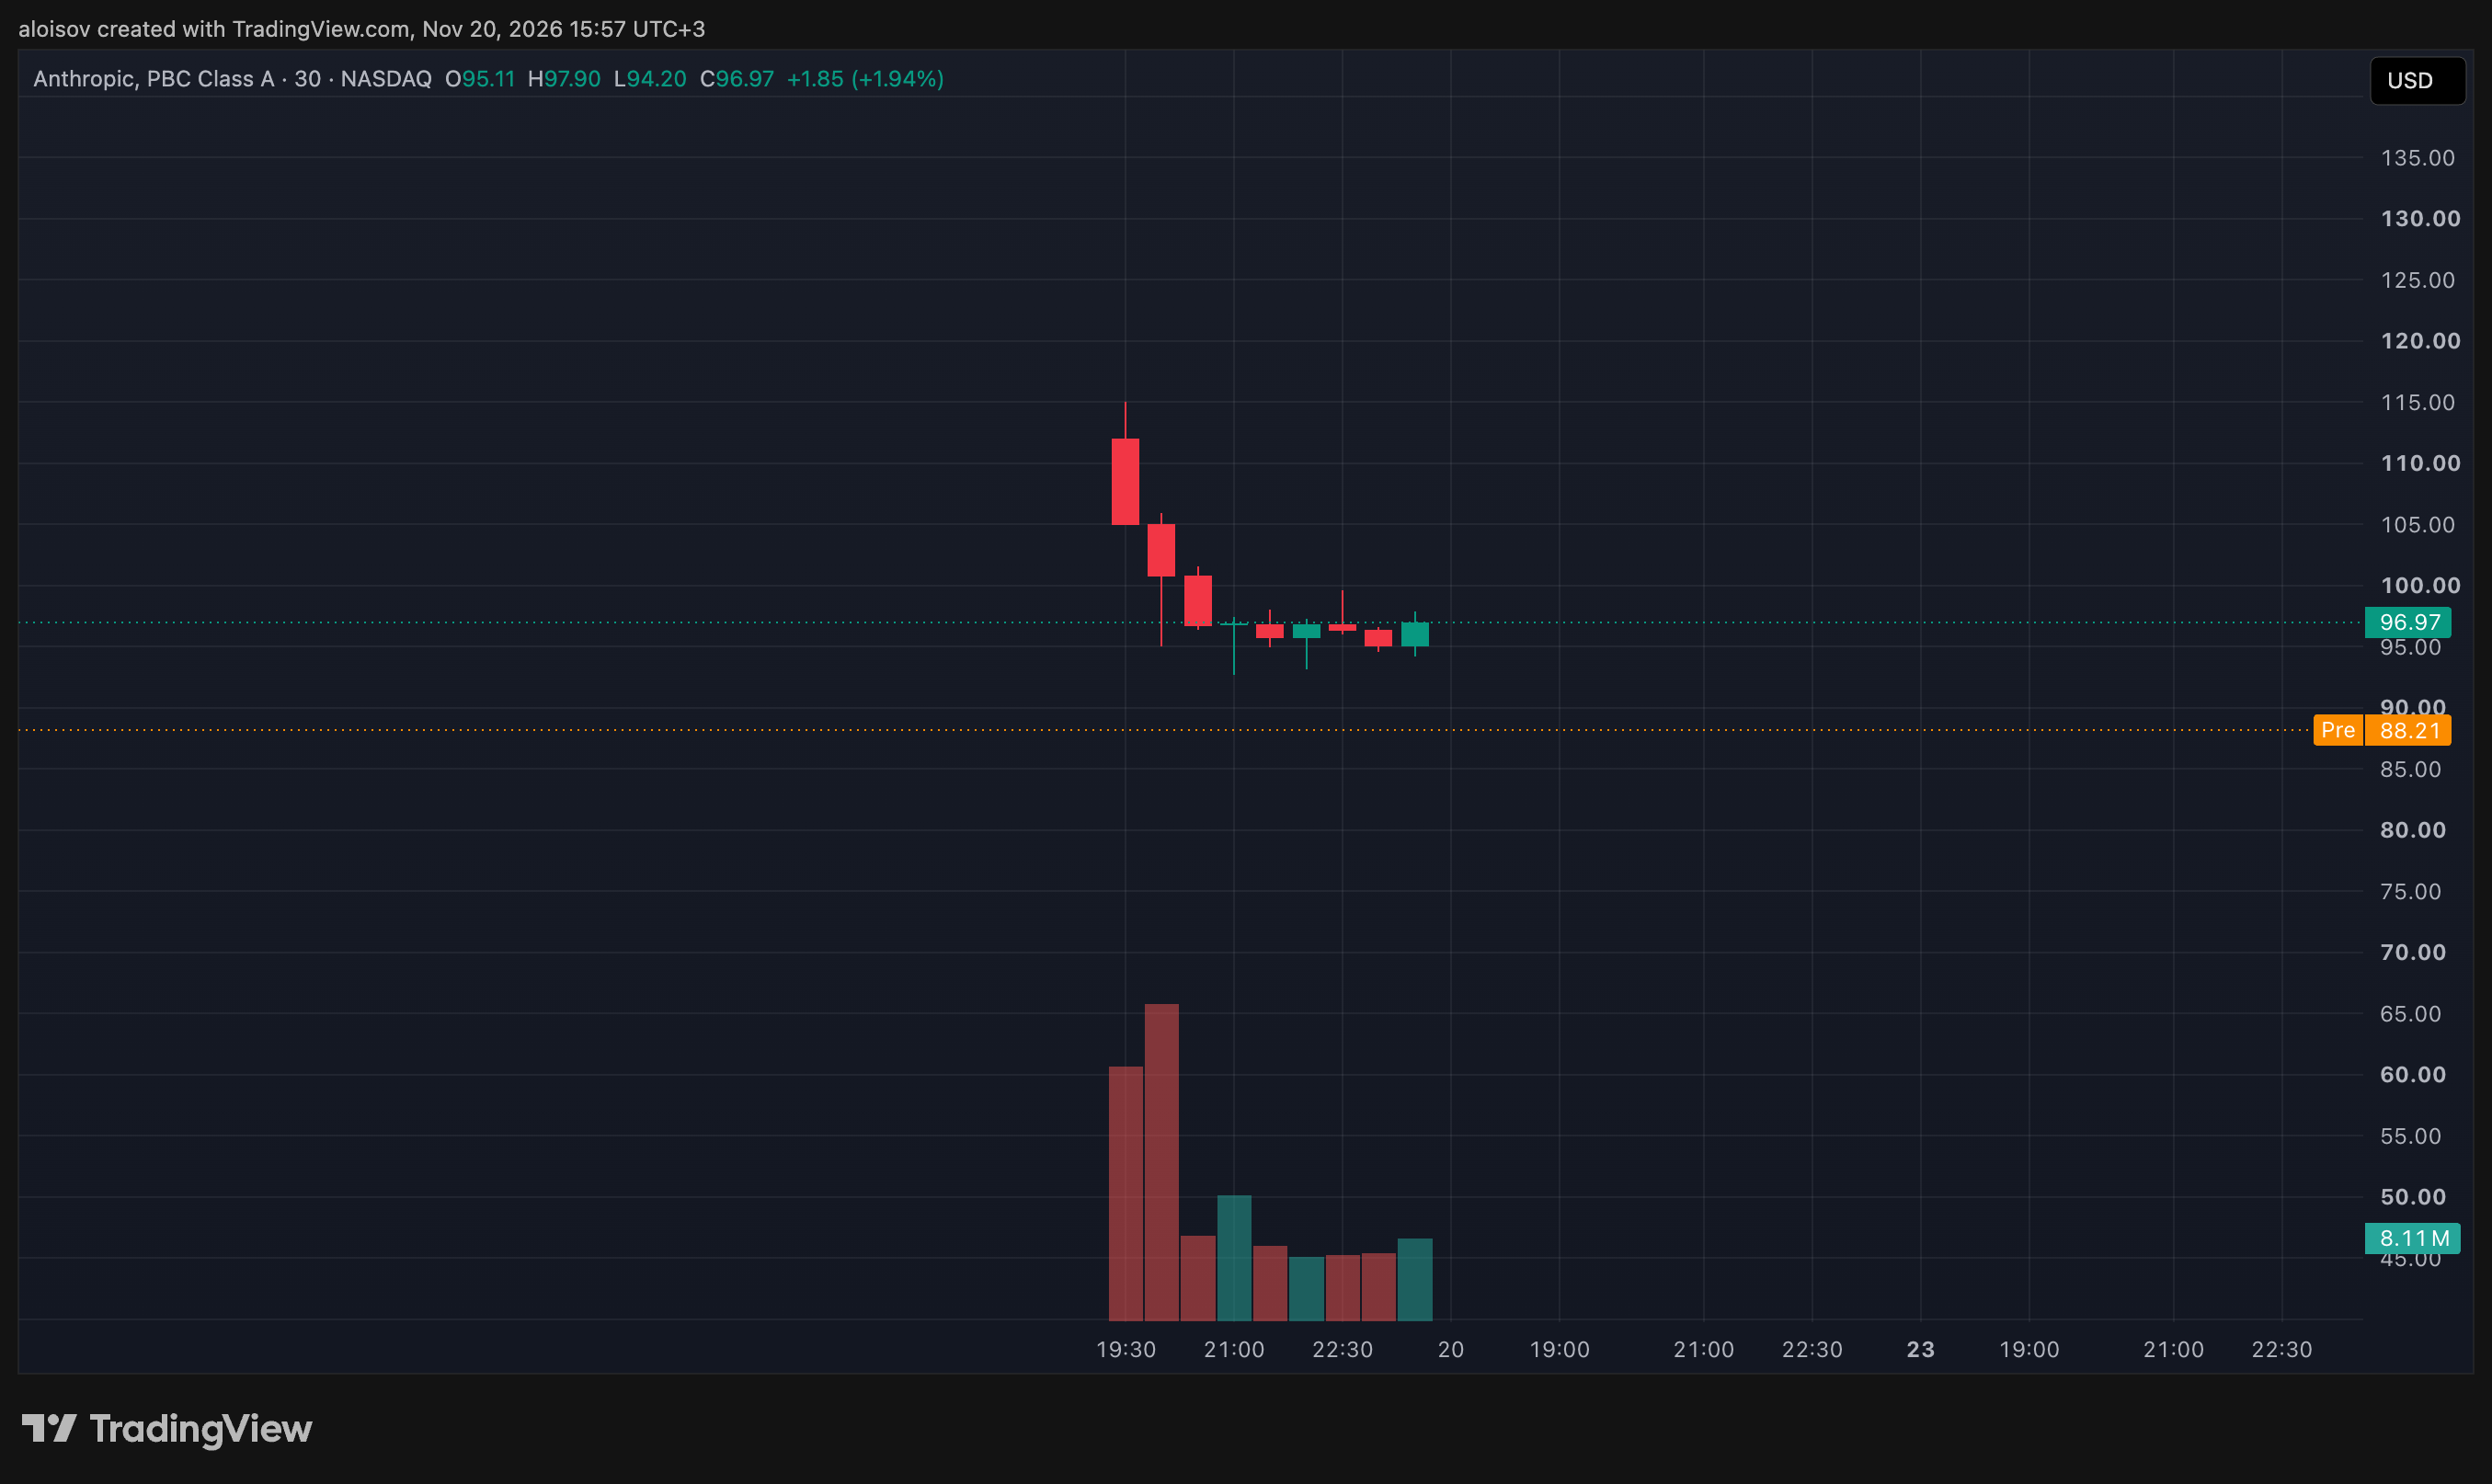
Даже первичное публичное размещение акций Anthropic не вернуло рынку уверенность. Бумаги ANT открылись на 34% выше цены размещения, но к закрытию потеряли часть роста и прибавили лишь 17%. В QCP видят в этом признак того, что рынок всё меньше готов переплачивать за оценки ИИ-компаний. Внимание к китайской выручке AMD, ограничениям на поставки чипов Nvidia и сообщениям о планах SpaceX привлечь $32 млрд усиливает главный вопрос: смогут ли доходы оправдать огромные вложения в рост.

Будьте в курсе
движения ваших монет
Алерты, котировки в реальном времени и новости рынка — в одном приложении

Наведите камеру телефона, чтобы установить

4,8 на основе 40 К оценок в App Store и Google Play


По оценке QCP, ИИ превращается из истории роста акций в историю кредита и ликвидности. Инфраструктурные проекты всё больше зависят от заемных денег. Если интерес инвесторов ослабнет, стоимость заимствований вырастет, финансовые условия ужесточатся, а компании начнут массово сокращать долговую нагрузку.
ФРС оказалась между ростом и инфляцией
Американская статистика становится для регуляторов всё более неудобной. Число первичных заявок на пособие по безработице выросло примерно до 203 тыс. Это указывает на ослабление экономической активности. При этом инфляционное давление не исчезает. По данным площадки прогнозов Polymarket, вероятность повышения ставки на 25 базисных пунктов в декабре оценивается примерно в 92,5%. Получается, что рисковые активы могут столкнуться с дальнейшим ужесточением политики ФРС США на фоне слабеющего роста.
Япония добавляет ещё один риск ликвидности
В отчете отдельно выделена Япония. Базовая инфляция в стране в октябре ускорилась до 2,2%, что укрепляет ожидания повышения ставки Банком Японии в декабре. Рынок оценивает вероятность такого шага примерно в 86%. Пара USD/JPY снизилась к отметке 159, так как иена укрепляется.
Это важно из-за так называемого yen-carry trade. Схема простая: инвестор берет в долг иены под низкий процент, меняет их на другую валюту и вкладывает в акции, облигации или другие рискованные активы. Пока иена дешевая и стабильная, разница в доходности остается прибылью. Но если ставки в Японии растут, а иена дорожает, долг приходится возвращать в более дорогой валюте, а заемные деньги обходятся дороже. Позиции становятся менее привлекательными, и их дороже удерживать.
Геополитика не приносит облегчения
Саммит Дональда Трампа (Donald Trump), Си Цзиньпина (Xi Jinping) и Владимира Путина (Vladimir Putin) в Шэньчжэне, как отмечают в QCP, дал мало конкретных результатов. Договоренности об энергопоставках и международном сотрудничестве не превратились в заметные изменения политики. Ограничения США на доступ Китая к передовым ИИ-чипам остаются в силе, а напряженность вокруг Тайваня усложняет перспективы цепочек поставок полупроводников. Фрагментация цепочек и технологические ограничения, по мнению аналитиков, могут удерживать издержки производства высокими даже при замедлении мирового спроса.
Биткоин: от макрофона к риску вынужденных продаж
QCP предлагает смотреть на слабость биткоина через призму ликвидности на всех рынках. Раньше давление продавцов гасили сильный спрос на ETF, накопление биткоина в казначействах компаний и ожидания смягчения денежно-кредитной политики. Но когда акции падают широким фронтом, финансовые условия ужесточаются, а позиции с заемными деньгами оказываются под давлением, этих источников спроса может не хватить, чтобы перекрыть вынужденные продажи.
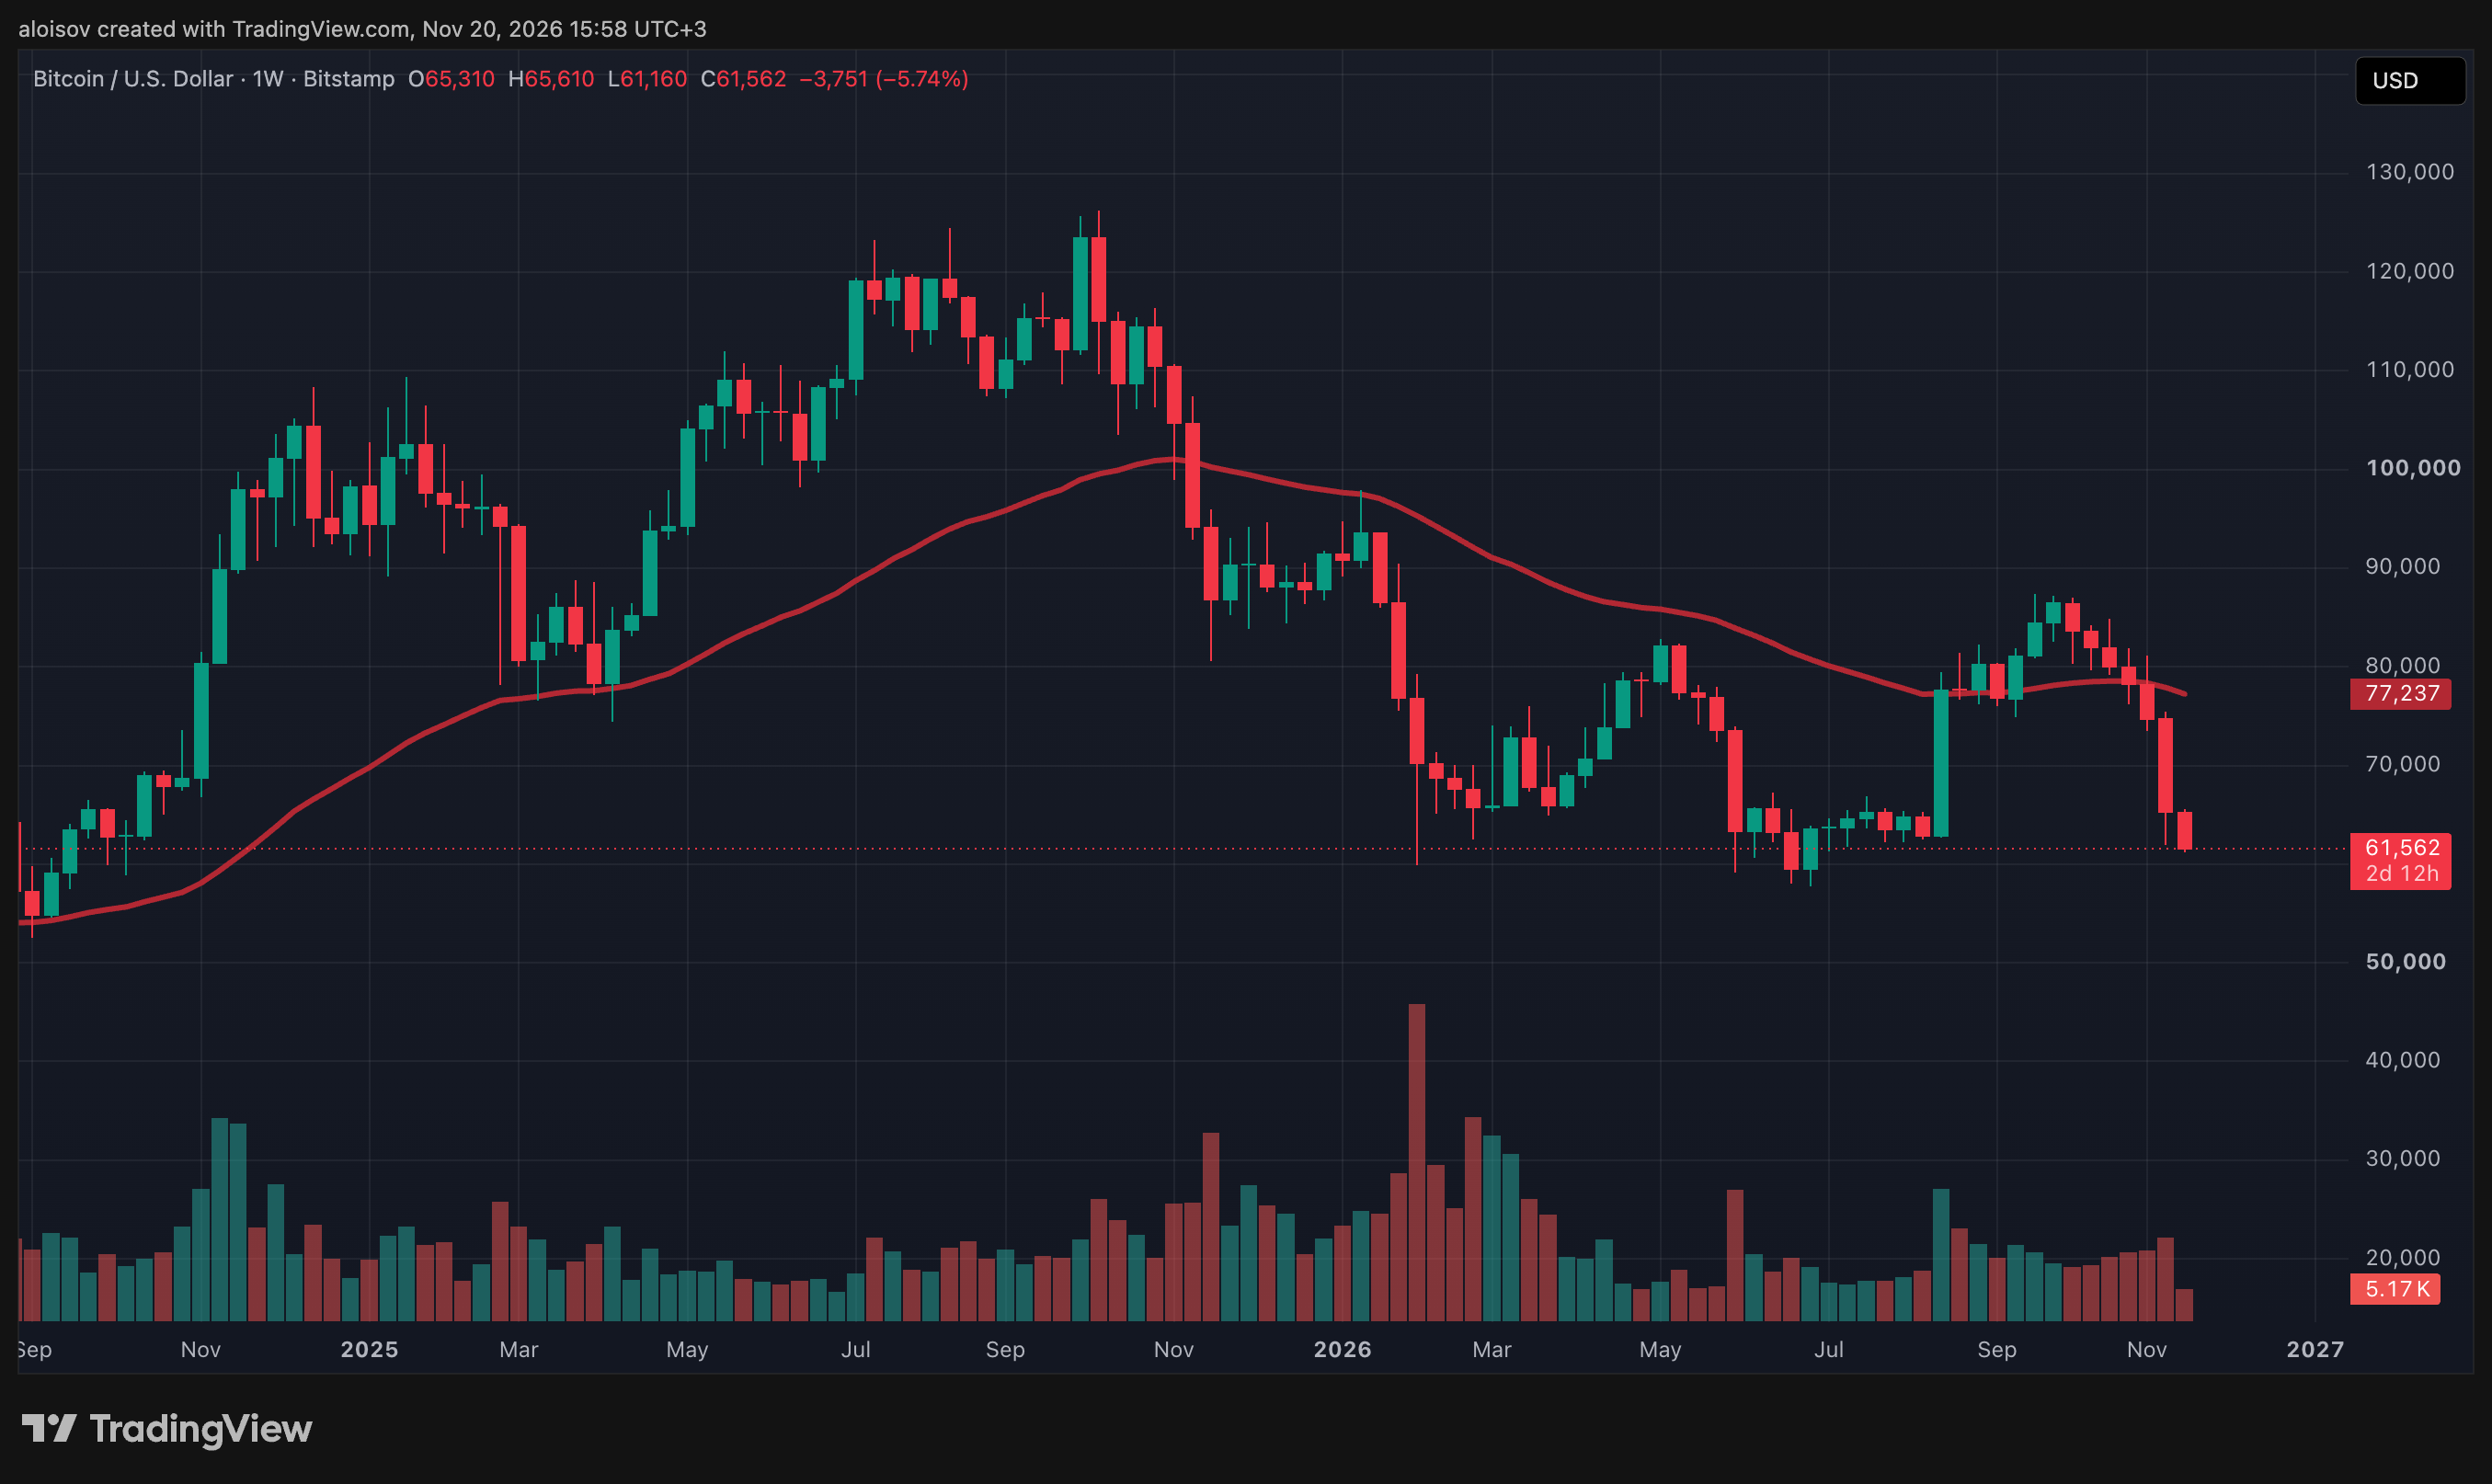
Для следующего заметного восстановления биткоина, как считают в QCP, понадобятся стабилизация технологических акций, снижение волатильности на рынке ставок и признаки возвращения институциональных потоков. Пока этого нет, ралли на закрытии коротких позиций вряд ли перерастут в устойчивый рост, особенно если ФРС сохранит курс на ужесточение.
Отчет QCP Capital выстраивает одну цепочку: распродажа акций, дорогие долги ИИ-индустрии, жесткая ФРС, повышение ставки в Японии и осторожный спрос на крупные размещения. Биткоин в этой картине зависит от общей ликвидности не меньше, чем от собственных новостей.
Мнение ИИ
С точки зрения машинного анализа данных кэрри-трейд на иене напоминает сжатую пружину: пока иена дешёвая, пружина молчит, а при развороте распрямляется сразу на всех рынках. Анализ исторических паттернов показывает, что такое уже случалось: Банк международных расчётов установил, что в августе 2024 года сворачивание кэрри-трейда усугубило масштаб рыночного движения, хотя рынки стабилизировались относительно быстро.
Свежий эпизод тоже есть: Федеральный резервный банк Нью-Йорка в конце июля купил иену по поручению Минфина США одновременно с японской интервенцией, а совместная поддержка иены проводилась впервые с 1998 года. Если к ней добавится повышение ставки Банком Японии, давление на позиции в заёмных иенах придёт с двух сторон сразу. Историю кэрри-трейда пока пишут не прогнозы, а календарь заседаний.
 Bitcoin
 Ethereum
 Tether
 USDC
 TRON
 Zcash
 Monero
 LEO Token
 Dogecoin
 Chainlink
 Cardano
 Stellar
 Dai
 Bitcoin Cash
 Litecoin
 Hedera
 Cronos
 OKB
 Ethereum Classic
 KuCoin
 Algorand
 Cosmos Hub
 TrueUSD
 Dash
 VeChain
 Tezos
 Decred
 IOTA
 Basic Attention
 NEO
 Qtum
 0x Protocol
 Lisk
 Ontology
 Pax Dollar
 Ravencoin
 Waves
 Huobi
 Bitcoin Diamond
 MonaCoin