
SEC: голосование по управлению криптопроектом само по себе не делает держателей токенов контролирующей группой
Возможно, чтобы держатели токенов голосовали в крипто-сети, не контролируя ее. Согласно обновлению FAQ по криптоактивам от ноября 2, Дивизион корпоративных финансов SEC заявил, что само по себе голосование не классифицирует лиц как членов контролирующей группы. Важный вопрос заключается в том, кто действительно контролирует сеть.
Тест на контроль, а не тест на распределение токенов
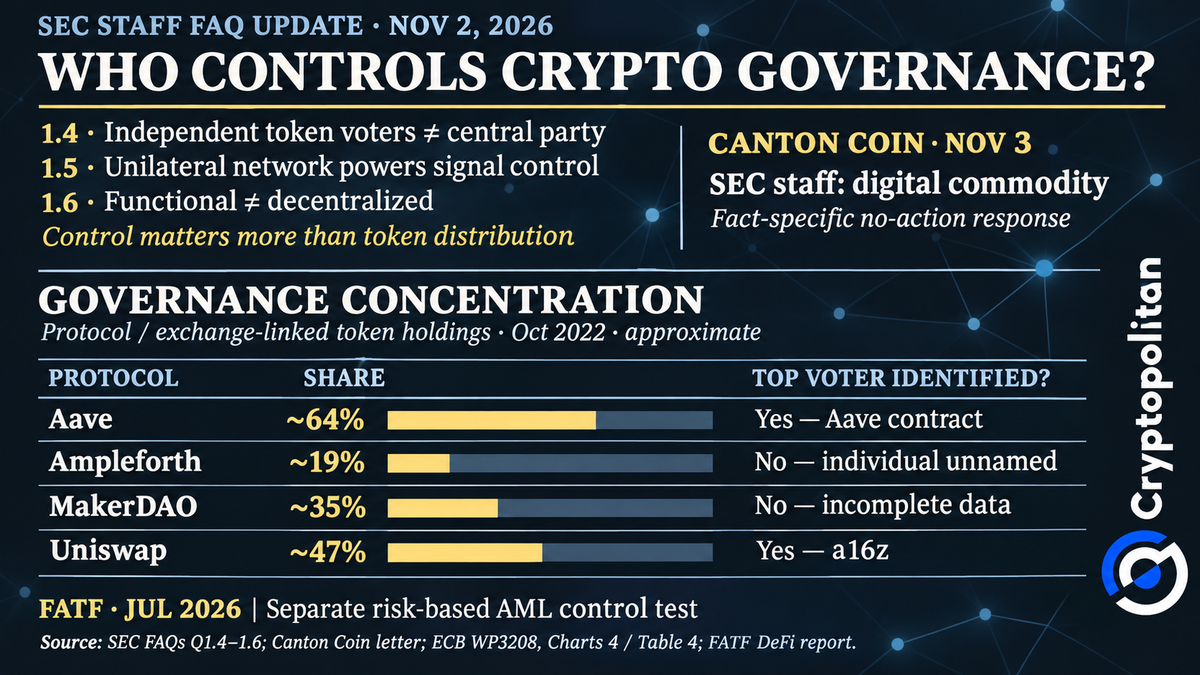
Вопрос 1.4 обновления FAQ по криптоактивам от SEC, опубликованного в ноябре, объясняет, когда голосующие по вопросам управления могут коллективно квалифицироваться как «центральная сторона». Независимые лица, голосующие самостоятельно, как правило, не считаются «группой лиц или организаций» при определении наличия у сети «центральной стороны».
Однако, если они координируют свои действия вне процесса управления, сотрудники SEC могут рассматривать их как группу. Даже в случае координации группа квалифицируется как «центральная сторона» только тогда, когда она обладает фактическим контролем над операциями, экономическими решениями или процессом голосования в сети.

Будьте в курсе
движения ваших монет
Алерты, котировки в реальном времени и новости рынка — в одном приложении

Наведите камеру телефона, чтобы установить

4,8 на основе 40 К оценок в App Store и Google Play


Принципиальная основа, установленная Интерпретационным релизом Комиссии по ценным бумагам и биржам США от 17 марта :
«Функциональная криптовалютная система не имеет центральной стороны, которая контролирует участие пользователей или распределяет вознаграждения.»
В вопросе 1.5 можно найти конкретные примеры такого контроля. Некоторые из этих случаев включают использование единоличной власти для ограничения доступа к сети, выбора валидаторов, изменения правил голосования, внесения изменений в код или отмены транзакций.
Приведенные примеры проливают свет на то, как сотрудники Комиссии по ценным бумагам и биржам (SEC) определяют наличие контроля. Однако они не устанавливают никаких дополнительных условий или требований согласно соответствующему законодательству. Часто задаваемые вопросы (FAQ) лишь отражают позицию сотрудников SEC и не являются обязательными правилами комиссии.
Функциональность и децентрализация оцениваются отдельно
Вопрос 1.6 затрагивает смежную тему: функциональность криптографической сети не эквивалентна её децентрализации. Сеть может использовать свой токен именно так, как задумывалось, и при этом оставаться под контролем конкретного лица или группы. Следовательно, работа в соответствии с замыслом не означает автоматическую децентрализацию.
В FAQ также разъясняется, как сотрудники SEC оценивают заявления, сделанные инвесторам. То, выполнил ли эмитент свои обещания относительно функциональности или децентрализации, зависит от того, как он описывал эти этапы в своих маркетинговых материалах, а не от общих рыночных стандартов.
Canton Coin получает узкое «да»
3 ноября сотрудники SEC привели пример с Canton Coin. В ответе no-action заместитель главного юрисконсульта Джонатан А. Инграм написал:
«Дивизион придерживается мнения, что Canton Coin является „цифровым товаром“”
Персонал принял решение, основываясь на том, что адвокаты Кантона сказали о монете. Они объяснили, что её ценность определяется тем, как работает сеть, а также спросом и предложением. Они также заявили, что её ценность не зависит от того, генерируют ли менеджеры прибыль для инвесторов. По словам адвокатов, ни один отдельный человек или группа не контролирует сеть.
Однако к ответу без действий были внесены ограничения. Сотрудники SEC заявили, что они не будут одобрять правоприменительные меры в отношении создания конкретных Canton Coins без регистрации в качестве ценных бумаг. Кроме того, Инграм предупредил, что другие обстоятельства могут привести к другому выводу.
Что на самом деле показывают данные о управлении
Определить, кто контролирует сеть криптовалют, сложнее, чем отслеживать её токены. Согласно рабочей статье Европейского центрального банка , топ-100 держателей владеют более чем 80% голосующих токенов в четырёх протоколах: Aave, Ampleforth, MakerDAO и Uniswap.
Исследование охватывало период 2022–2023 годов. Его данные за октябрь 2022 года показывают, что доля активов, связанных с протоколом или биржами, составляла примерно 64%, 19%, 35% и 47% соответственно. Многие ведущие участники голосования не могли быть идентифицированы.
Концентрация владения также имеет экономические последствия. Исследование, проведенное в 2026 году в журнале «Management Science», связывает это с более медленным ростом платформы, хотя другие факторы могут смягчить этот эффект.
Споры о управлении показывают, как это проявляется. Cryptopolitan сообщал, что основатель ENS Ник Джонсон владел около половины активных делегированных голосов, несмотря на то, что ему принадлежало примерно 3% от общего предложения. Это спровоцировало предложение делегировать пять миллионов казначейских токенов. Тем временем держатели Compound голосуют за более строгие ограничения на задержки использования средств из казны и право вето.
Правила SEC по управлению криптоактивами: тест контроля, Canton Coin и концентрация голосов в DAO
ФАТФ задает другой вопрос
Комиссия по ценным бумагам и биржам США (SEC) — не единственный регулятор, изучающий вопрос контроля над сетями DeFi. Отчет ФАТФ от июля 2026 года предлагает иной подход: он требует функциональной оценки контроля с учетом рисков для борьбы с отмыванием денег.
Эти две системы служат разным целям. SEC занимается классификацией ценных бумаг, а FATF — борьбой с финансовыми преступлениями. Однако обе они поднимают практический вопрос для институтов и DAO: кто на самом деле обладает властью принимать решения?
 Bitcoin
 Ethereum
 Tether
 USDC
 TRON
 Zcash
 Dogecoin
 Monero
 Chainlink
 LEO Token
 Cardano
 Stellar
 Bitcoin Cash
 Dai
 Litecoin
 Hedera
 Cronos
 OKB
 Ethereum Classic
 KuCoin
 Algorand
 Cosmos Hub
 Dash
 VeChain
 TrueUSD
 Tezos
 Decred
 Basic Attention
 IOTA
 NEO
 0x Protocol
 Qtum
 Ontology
 Lisk
 Waves
 Pax Dollar
 Ravencoin
 Huobi
 Bitcoin Diamond
 MonaCoin