
Деньги под матрасом: как банки подталкивают россиян к наличным
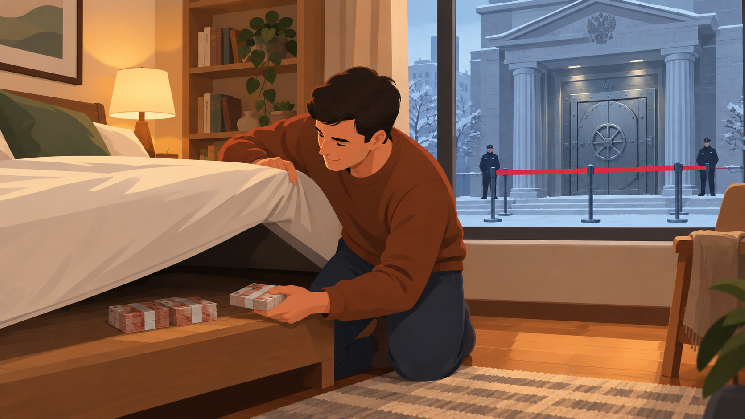
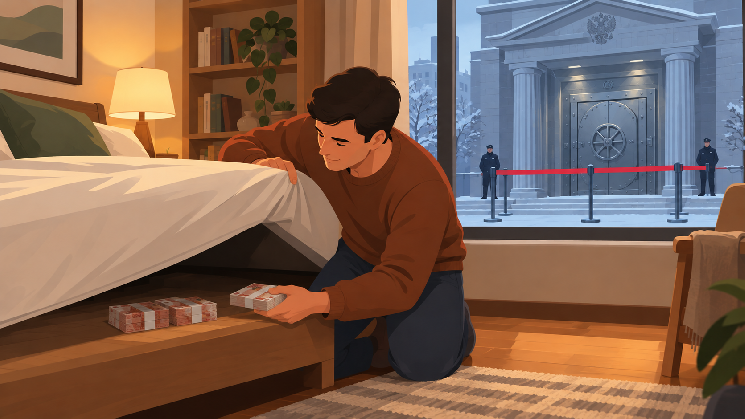
Россияне чаще всего называют наличные лучшим способом хранения сбережений: опрос «инФОМ» по заказу Банка России показал, что в сентябре 2026 года такой вариант выбрали 38% респондентов, а банковские счета — 37%. За год доля сторонников наличных выросла на 6 процентных пунктов. Параллельно регулятор усиливает контроль над теми же наличными: банкам рекомендовано выяснять, откуда берутся крупные суммы, которые клиенты вносят на счета.
Опрос прошёл с 3 по 15 сентября 2026 года: социологи опросили 2 019 человек в 100 населённых пунктах 54 субъектов РФ. Исследование проводится ежемесячно, поэтому данные можно сравнивать с прошлыми замерами. Разрыв между наличными и счетами составляет один процентный пункт, но наличные вышли на первое место.
Причины выбора опрос не выяснял, но между двумя вариантами есть различие, которое объясняет многое: доступ к деньгам. Тем времением финансовый регулятор все больше интересуется происхождением средств клиентов банков.

Будьте в курсе
движения ваших монет
Алерты, котировки в реальном времени и новости рынка — в одном приложении

4,8 на основе 40 К оценок в App Store и Google Play


Как наличные оказались в центре внимания регулятора
20 мая 2026 года Банк России утвердил Методические рекомендации № 1-МР «По определению источников происхождения денежных средств клиентов кредитных организаций в целях усиления контроля за операциями с наличными денежными средствами».
Рекомендации адресованы банкам, а не гражданам. Кредитным организациям предложено ежедневно анализировать операции клиентов и обращать внимание на характерные признаки. Для физических лиц к ним относятся, в частности:
- внесение наличных на сумму не менее 5 млн рублей за 30 дней при доле таких операций не менее 70% от кредитового оборота (без учёта переводов собственных средств) и последующем расходовании не менее 70% денег за рубежом в короткий срок;
- серия из не менее чем 10 внесений наличных от 100 000 рублей каждое за 30 дней с последующим выводом существенной части средств за границу.
Что банки могут сделать при выявлении таких операций
Если операции клиента подпадают под эти признаки, банкам рекомендуется воспользоваться правом, закреплённым в статье 7 Федерального закона от 07.08.2001 № 115-ФЗ (закон о противодействии легализации доходов, полученных преступным путём). Оно позволяет определять источники происхождения денежных средств клиентов при их обслуживании, то есть запрашивать подтверждение, откуда они взялись.
Почему наличные выигрывают у банков
Объяснение выбора напрашивается из логики самих вкладчиков. Деньги на счёте могут оказаться недоступными по причине, которая от владельца не зависит: банк запросит документы, операцию задержат, счёт заблокируют. Наличные такой неопределённости лишены: они доступны в любой момент и в полном объёме. Процента они не приносят, но для части россиян гарантированный доступ важнее дохода.
Мотивы регулятора мало интересны владельцам денег. Значение имеет другое: по закону № 115-ФЗ банк вправе запросить подтверждение источника средств при любой операции, включая снятие крупной суммы со счёта, и пока идёт проверка, деньги остаются недоступными. У наличных, лежащих дома, такого посредника нет: распорядиться ими можно в любой момент и в полном объёме.
Мнение ИИ
С точки зрения машинного анализа данных, опрос «инФОМ» и статистика Банка России описывают одно явление с двух сторон: мнение и поведение. Прирост наличных с февраля по июль 2026 года составил 2 трлн 547 млрд рублей, а регулятор связывает спрос с налоговыми изменениями и отключениями мобильного интернета. Купюра работает как резервный канал связи: ей не нужны ни сеть, ни пароль.
Однако масштаб требует трезвой оценки. Доля наличных в широкой денежной массе по итогам июня составила около 14,7%, то есть держится вблизи исторических минимумов. Объём денег под матрасом растёт, но океан безналичных денег всё равно несоизмеримо больше.
 Bitcoin
 Ethereum
 Tether
 USDC
 TRON
 Zcash
 Dogecoin
 Monero
 Chainlink
 Cardano
 LEO Token
 Stellar
 Bitcoin Cash
 Litecoin
 Dai
 Hedera
 Cronos
 OKB
 Ethereum Classic
 Algorand
 KuCoin
 Cosmos Hub
 Dash
 VeChain
 TrueUSD
 Tezos
 Decred
 IOTA
 NEO
 Basic Attention
 0x Protocol
 Qtum
 Ontology
 Lisk
 Ravencoin
 Waves
 Pax Dollar
 ICON
 Huobi
 Bitcoin Diamond
 MonaCoin