
Основатель Uniswap считает токенизацию следующим серьезным испытанием для AMM-маркет-мейкеров
Uniswap отметила, что основатель компании Хайден Адамс считает, что токенизация изменит способ предоставления ликвидности на криптовалютных и традиционных рынках, в то время как автоматизированные маркет-мейкеры (AMM) все еще находятся в начале своего пути.
Это имеет важное значение, учитывая тот факт, что автоматизированные маркет-мейкеры ежедневно проводят транзакции на миллиарды долларов и могут сыграть важную роль в обработке токенизированных реальных активов, переводимых в публичные блокчейны.
Автоматизированные маркет-мейкеры (AMM) позволяют децентрализованным биржам предоставлять объединенные депозиты пользователей и устанавливать цены без использования книги ордеров для сопоставления покупателей и продавцов. Согласно рабочему документу, опубликованному Банком международных расчетов (BIS) в ноябре 2024 года, децентрализованные биржи на основе AMM обрабатывают цифровые активы на сумму более 10 миллиардов долларов ежедневно.
Больше, чем просто новости
Контент, отслеживание курсов, портфеля и уведомления о ценах — все необходимое в приложении Crypto News.
Скачивайте, следите за крипторынком и управляйте информацией.


Если реальные активы (RWA) будут перемещаться внутри блокчейна, этим рынкам также потребуется надежная ликвидность. Автоматизированные маркет-мейкеры (AMM) — одно из немногих решений, способных обеспечить ликвидность в больших масштабах.
Токенизированные активы уже выходят на мировые рынки
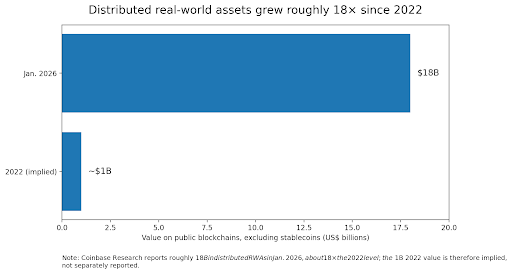
Coinbase Research , в январе 2026 года на публичных блокчейнах было размещено приблизительно 18 миллиардов долларов в «распределенных» активах, взвешенных по риску (RWA), за исключением стейблкоинов, — в 18 раз больше, чем в 2022 году. Большая часть этой суммы приходится на токенизированные казначейские облигации США. Согласно данным Coinbase, фонд BUIDL компании BlackRock владеет более чем 2 миллиардами долларов таких облигаций, или почти 25% от общего объема токенизированных казначейских облигаций.
Нормативно-правовые нормы также становятся гораздо более defi. Coinbase указывает, что с принятием Закона GENIUS 2025 года и реформой Комиссии по ценным бумагам и биржам (SEC) под руководством Пола Аткинса, условия для цифровых активов и токенизированных финансовых активов в США становятся более благоприятными. В Европе существует MiCA, которая работает параллельно с пилотным режимом DLT, а сингапурский Project Guardian и рамочная программа VARA в ОАЭ способствуют формированию центров токенизации в Азии.
Рыночная инфраструктура улучшается. 15 июля Depository Trust & Clearing Corporation (DTCC) объявила о преобразовании активов, хранящихся в её депозитарии, в токены, которые будут использоваться в реальных торговых операциях с участием более 30 компаний традиционного и цифрового рынков. DTCC планирует запустить свою услугу токенизации в октябре 2026 года.
Почему AMM по-прежнему ищут ранних моделей
Аспект «ранних стадий» в аргументации Адамсаdent из текущего функционирования АМС.
Согласно исследованию BIS, лишь небольшая группа квалифицированных участников предоставляла от 65% до 85% ликвидности на Uniswap V3. Заказы от этих участников действовали как обычные покупатели или продавцы и приносили большую прибыль, чем розничные поставщики ликвидности.
Несмотря на то, что автоматизированные маркет-мейкеры демократизировали процесс создания рынка, ликвидность консолидировалась в руках специалистов, подобно тому, как это происходит на традиционных финансовых рынках.
Более того, токенизация сама по себе не обеспечивает ликвидность. Как указывает Cryptopolitan в статье «Почему токенизированные активы пока не ликвидны», токенизация актива означает, что он подлежит передаче, но это не означает, что им легко торговать.
На рынках, работающих в блокчейне, по-прежнему необходимы маркет-мейкеры, готовые предоставлять двусторонние котировки и хранить запасы. Многие токенизированные фонды, а также облигации остаются доступными только аккредитованным инвесторам и индивидуальным эмитентам, при этом возможна вторичная торговля с ограниченным объемом токенов.
Вопрос регулирования, висящий над внутрисетевой торговлей
Вопрос о том, являются ли автоматизированные маркет-мейкеры законными площадками для размещения токенизированных ценных бумаг, остается далеко не ясным.
В письме от 30 марта 2026 года, направленном в целевую группу SEC по криптовалютам, Ассоциация индустрии ценных бумаг и финансовых рынков (SIFMA) утверждала, что регулирующие органы должны сосредоточиться на функциях протокола, а не на отсутствии децентрализации, и что функции маршрутизации ордеров, исполнения, определения цен и расчетов вполне могут подпадать под действие законов о ценных бумагах.
SIFMA выразила обеспокоенность по поводу проскальзывания, стимулов для поставщиков ликвидности, торговли под псевдонимами и ограниченного контроля за возможностями манипулирования рынком.
Это критически важный вопрос, поскольку его решение defiдальнейшее развитие рынков токенизированных активов. Запуск DTCC собственной службы спотовой торговли в октябре 2026 года свидетельствует о том, что подход SEC к автоматизированным маркет-мейкерам (AMM) определит, будет ли предложенная Адамсом инновация в области маркет-мейкинга реализована на публичном блокчейне или внутри регулируемой биржи.
 Bitcoin
 Ethereum
 Tether
 USDC
 TRON
 Zcash
 Dogecoin
 Chainlink
 Monero
 Cardano
 LEO Token
 Stellar
 Bitcoin Cash
 Litecoin
 Hedera
 Dai
 Cronos
 OKB
 Ethereum Classic
 Algorand
 KuCoin
 Cosmos Hub
 Dash
 VeChain
 TrueUSD
 Tezos
 Decred
 IOTA
 NEO
 Basic Attention
 0x Protocol
 Qtum
 Lisk
 Ontology
 Ravencoin
 Waves
 Pax Dollar
 Huobi
 ICON
 Bitcoin Diamond
 MonaCoin