
Объём рынка активов, взвешенных по риску (RWA), превысил 38 миллиардов долларов, но следующей проблемой станет ликвидность
Объем токенизированных реальных активов (RWA) в блокчейне превысил 38 миллиардов долларов, однако эта цифра менее значительна, чем то, что нас ждет в будущем. В отчете, опубликованном в понедельник, 14 сентября 2026 года, компания Castle Labs утверждала, что будущее отрасли зависит от того, смогут ли токенизированные активы перемещаться между биржами, служить залогом по кредитам и торговаться при наличии высокой ликвидности, а не от количества их листингов.
Это различие имеет первостепенное значение для учреждений, изучающих токенизацию, а также протоколы DeFi с целью получения залога с прибылью. Оно повлияет на то, смогут ли токенизированные активы приносить значимую выгоду или останутся лишь цифровыми оболочками в традиционных финансовых системах.
Казначейские облигации составляют основу базы в 38 миллиардов долларов
По состоянию на 15 сентября 2026 года, RWA.xyz сообщила о распределенной стоимости активов в размере 38,86 млрд долларов, что на 1,00% больше, чем за 30 дней, и о примерно 4,24 млн держателей. По данным Castle Labs, государственный долг США составляет более 15,9 млрд долларов. К другим видам активов относятся: сырьевые товары на сумму 4,9 млрд долларов, активные стратегии на сумму 3,6 млрд долларов, обеспеченные активами кредиты на сумму 2,56 млрд долларов и токенизированные акции на сумму 2,52 млрд долларов.
Рынок также разделен по блокчейнам, в которых происходят транзакции. Согласно рейтингу RWA.xyz от 14 сентября, три ведущие сети — это Ethereum с 17,3 млрд долларов, BNB Chain с 5,6 млрд долларов и Solana с 4,3 млрд долларов. Предоставленная информация указывает на сохраняющуюся проблему распределения токенизированных активов по различным блокчейнам, что приводит к проблемам с ликвидностью.
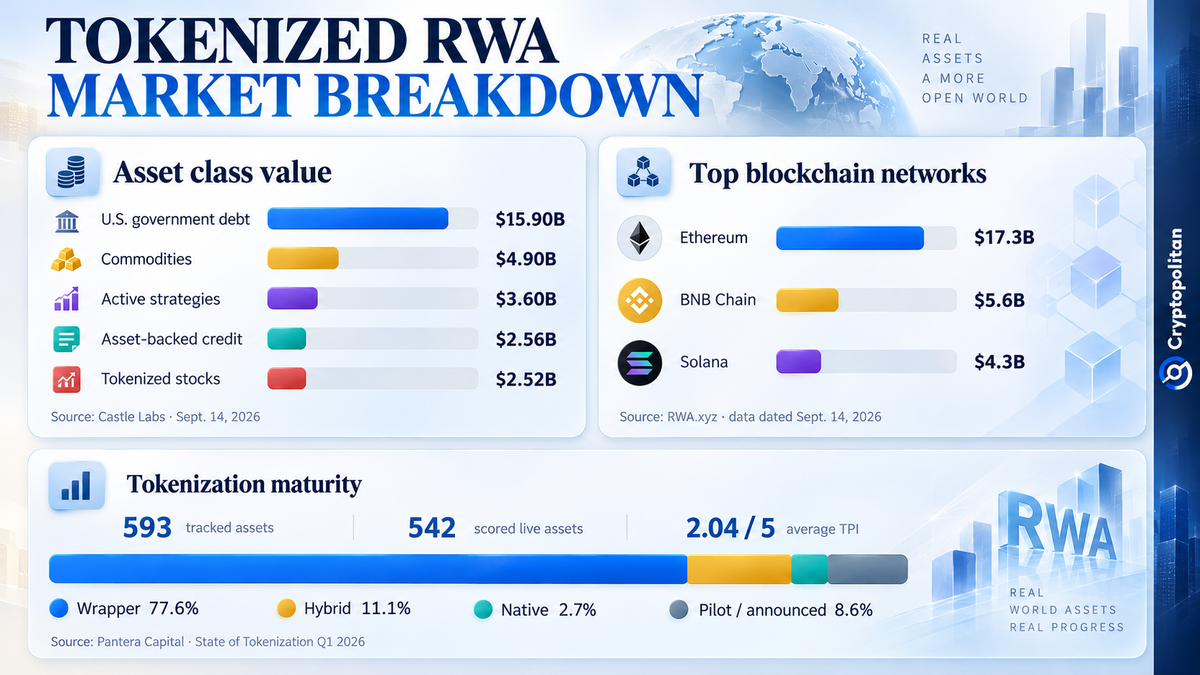
Анализ рынка токенизированных активов, взвешенных по риску (RWA): классы активов, блокчейны и сроки погашения в 2026 году
Согласно отчету CoinGecko за 2026 год, объем токенизированных активов, взвешенных по риску (RWA), к концу первого квартала превысил 19,3 миллиарда долларов, увеличившись более чем в три раза по сравнению с январем 2025 года.
Составление списка активов теперь стало простой задачей
Компания Castle Labs утверждает, что проблема с предложением больше не актуальна. Такие компании, как Kraken, Robinhood, Ondo, Securitize, Franklin Templeton и BlackRock, уже могут предоставлять токенизированный доступ тем или иным способом.
Более важный вопрос заключается в том, что держатели активов могут реально делать со своими активами. Castle Labs разделяет полезность на две категории: доступность и возможность компонования. Токенизация расширила доступ к торговым площадкам, но активы становятся полезными только тогда, когда они могут перемещаться между различными площадками, торговаться при наличии высокой ликвидности, использоваться в качестве залога и эффективно взаимодействовать с транзакциями в блокчейне.
Это стало особенно актуальным в связи с продлением времени работы торговых площадей, что, к счастью, лишает традиционные рынки преимущества круглосуточного доступа, которое они имели в течение последних нескольких лет.
Регулирование и институты вступают в действие
Сектор нашел благоприятную государственную политику, которая поддерживает его долгосрочный рост. По данным TRM Labs, регулирование стейблкоинов продвинулось более чем в 70% из 30 юрисдикций к 2025 году, а примерно 80% финансовых учреждений сделали заявления о своих инициативах в области цифровых активов.
Последствия для банковского сектора проявляются на структурном уровне. В записке, опубликованной МВФ в апреле 2026 года, экономист Тобиас Адриан отметил, что токенизация может способствовать атомарным расчетам, непрерывному управлению ликвидностью и внедрению нормативных требований. Однако при отсутствии надлежащей правовой базы и безопасных расчетных активов токенизация может усилить нестабильность, ускоряя банковские процессы и увеличивая концентрацию и фрагментацию.
В майском отчете BCG говорится, что сегодня цифровые активы, взвешенные по риску (RWA), имеют небольшой масштаб; однако в предстоящее десятилетие цифровые RWA, вероятно, будут иметь наибольшее структурное значение в банковской сфере.
Почему уровень ликвидности по-прежнему отстает?
В своем отчете за первый квартал Pantera Capital зафиксировала в общей сложности 593 актива, из которых 542 были действующими. Средний индекс прогресса токенизации за квартал составил всего 2,04 из 5. По данным Pantera, из tracактивов 77,6% были классифицированы как «Wrapper», 11,1% — как Hybrid, и только 2,7% — как Native.
Pantera сравнила рынок RWA с ранней фазой интернета, когда «газеты размещались на веб-сайтах»: это означает, что известные продукты перешли на другую технологическую платформу, хотя большинство из них еще не смогли в полной мере использовать свой потенциал. На практике многие токенизированные активы по-прежнему ведут себя во многом так же, как и их традиционные аналоги, что отчасти объясняет, почему ликвидность и рыночная инфраструктура с трудом успевают за развитием событий.
Организация экономического сотрудничества и развития (ОЭСР) пришла к тому же выводу,dentв качестве факторов, препятствующих более широкому распространению, недостаточную ликвидность, отсутствие платежных сетей, пробелы в хранении ценных бумаг, неопределенность в законодательстве и отсутствие совместимости.
Cryptopolitan также отметило, что одной лишь токенизации недостаточно для обеспечения ликвидности, и что по-прежнему будут необходимы маркет-мейкеры, двусторонний поток ордеров и надежный процесс определения цены.
Будущее токенизации будет заключаться уже не только в том, какой объем ценности будет токенизирован, но и в том, сможет ли эта ценность действительно перемещаться и использоваться в финансовом контексте.
 Bitcoin
 Ethereum
 Tether
 USDC
 TRON
 Zcash
 Dogecoin
 Monero
 LEO Token
 Chainlink
 Cardano
 Stellar
 Dai
 Bitcoin Cash
 Litecoin
 Hedera
 Cronos
 OKB
 Ethereum Classic
 KuCoin
 Cosmos Hub
 Algorand
 Dash
 VeChain
 TrueUSD
 Tezos
 Decred
 IOTA
 NEO
 Basic Attention
 0x Protocol
 Qtum
 Lisk
 Ontology
 Ravencoin
 Pax Dollar
 Waves
 Huobi
 ICON
 Bitcoin Diamond
 MonaCoin