
Банки США требуют ограничить доходность стейблкоинов
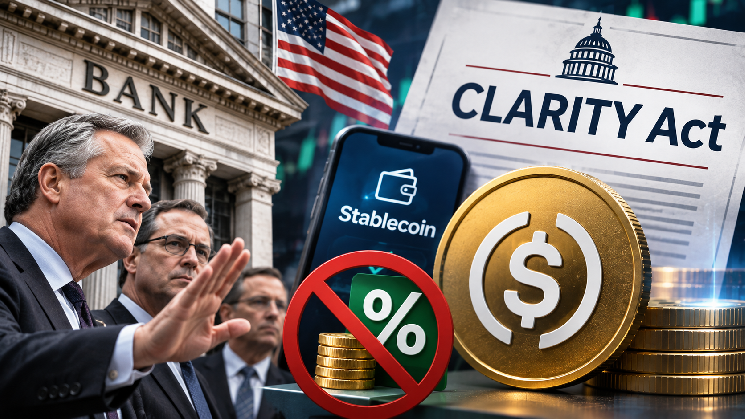
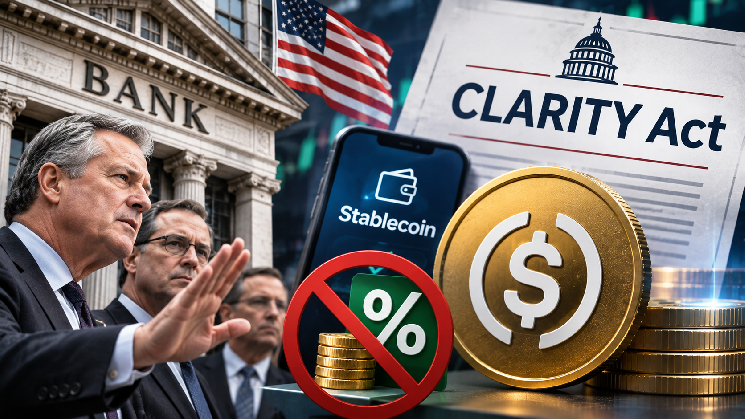
В США продолжается противостояние банковского сектора и криптовалютных компаний из-за вознаграждений за хранение стейблкоинов. Банковские объединения добиваются ужесточения положений законопроекта CLARITY Act, опасаясь, что доходные цифровые доллары начнут конкурировать с традиционными депозитами.
При этом крупнейшие американские банки активно развивают собственные блокчейн-проекты. Получается, что финансовые организации поддерживают внедрение новых технологий, но выступают против отдельных бизнес-моделей криптокомпаний.
Почему банки выступают против вознаграждений
Главный предмет спора — возможность получать доход просто за хранение стейблкоинов, привязанных к доллару США. Некоторые криптовалютные платформы предлагают пользователям вознаграждения за остатки USDC и других цифровых активов.

Будьте в курсе
движения ваших монет
Алерты, котировки в реальном времени и новости рынка — в одном приложении

Наведите камеру телефона, чтобы установить

4,8 на основе 40 К оценок в App Store и Google Play


Для банков такие программы создают прямую конкуренцию с депозитами. Если пользователи начнут массово переводить деньги из банков на криптоплатформы ради более высокой доходности, финансовые организации могут потерять часть своей ресурсной базы.
Особенно уязвимыми считаются небольшие региональные банки, которые используют привлечённые депозиты для кредитования населения и бизнеса.
Банковские ассоциации также указывают на различия в защите клиентов. Стейблкоины не предоставляют тех же гарантий страхования вкладов, что банковские депозиты в США.
Что предлагают изменить в CLARITY Act
Действующий закон GENIUS Act ограничивает возможность эмитентов платёжных стейблкоинов напрямую выплачивать проценты держателям. Однако вопрос вознаграждений со стороны бирж и других посредников остаётся предметом регулирования.
В рамках обсуждения CLARITY Act законодатели пытаются разграничить два вида выплат: доход за пассивное хранение стейблкоинов и бонусы за реальные операции, например платежи или использование сервисов.
Банковские объединения считают, что недостаточно чёткие формулировки позволят криптокомпаниям фактически предлагать аналоги процентных депозитов под видом программ лояльности.
Криптовалютная индустрия возражает, что чрезмерные ограничения снизят конкуренцию и лишат пользователей возможности получать часть доходов, связанных с использованием цифровых долларов.
Банки одновременно развивают собственные криптопроекты
Противодействие доходным стейблкоинам не означает отказа банков от блокчейна. JPMorgan, например, развивает инфраструктуру Kinexys и банковский депозитный токен JPM Coin для институциональных расчётов.
Финансовые организации изучают токенизацию депозитов, цифровые облигации и круглосуточные переводы. Такие инструменты позволяют использовать преимущества блокчейна, сохраняя банковскую модель обслуживания клиентов.
Разница заключается в том, кто контролирует клиентские средства. При использовании банковских депозитных токенов деньги остаются обязательствами банка, тогда как платёжные стейблкоины выпускаются отдельными эмитентами и обращаются через криптовалютную инфраструктуру.
Что спор означает для рынка стейблкоинов
Исход обсуждения CLARITY Act может определить, смогут ли американские криптоплатформы конкурировать с банками не только скоростью платежей, но и доходностью клиентских остатков.
Если ограничения окажутся жёсткими, стейблкоины могут преимущественно использоваться для переводов и расчётов. Более мягкие правила сохранят пространство для программ вознаграждений, но потребуют дополнительных механизмов защиты пользователей.
Главное противоречие заключается в том, что банки хотят использовать блокчейн для модернизации собственных продуктов, одновременно ограничивая конкуренцию со стороны доходных стейблкоинов. Окончательные правила будут зависеть от согласования CLARITY Act в Конгрессе США.
Отказ от ответственности: Содержание отражает личные взгляды автора и текущую рыночную ситуацию. Пожалуйста, проведите собственное исследование, прежде чем инвестировать в криптовалюты, поскольку ни автор, ни издание не несут ответственности за любые финансовые потери.
 Bitcoin
 Ethereum
 Tether
 USDC
 TRON
 Zcash
 Monero
 Dogecoin
 LEO Token
 Chainlink
 Cardano
 Stellar
 Dai
 Bitcoin Cash
 Litecoin
 Hedera
 Cronos
 OKB
 Ethereum Classic
 KuCoin
 Algorand
 Cosmos Hub
 TrueUSD
 Dash
 VeChain
 Tezos
 Decred
 IOTA
 Basic Attention
 NEO
 Qtum
 0x Protocol
 Lisk
 Ontology
 Pax Dollar
 Ravencoin
 Waves
 Huobi
 Bitcoin Diamond