
Hyperliquid: как создать DEX с бесконечным оборотом
LegalBison — это глобальная специализированная компания, предоставляющая юридические и бизнес-услуги, а также лицензированный поставщик корпоративных услуг (CSP), специализирующаяся на регуляторных структурах для проектов в сфере финтеха и цифровых активов. Соучредители и управляющие директора Аарон Глауберман, Виктор Юскин и Сабир Алиев делятся экспертными мнениями на сайте Bitcoin.com News.
Спросите основателя бессрочной DEX, где зарегистрирована его компания, и вы часто услышите в ответ лишь пожимание плечами или получите адрес фонда на Каймановых островах, указанный на блестящей табличке. Это стандартная схема для бизнес-модели, с которой регулирующие органы до сих пор не успевают справиться. В 2026 году три регулирующих органа подходят к этому вопросу тремя совершенно разными способами, и то, с каким из них в итоге придется иметь дело основателю, меняет практически всё в том, как ведётся бизнес.
Возьмём, к примеру, Hyperliquid. Эта платформа обрабатывает примерно половину всего объёма торговли децентрализованными бессрочными контрактами и с момента запуска пропустила через свои системы более 4 триллионов долларов. Однако на долю децентрализованных платформ по-прежнему приходится лишь около одной десятой всего рынка бессрочных контрактов. Остальная часть приходится на офшорные централизованные биржи, и именно эту ликвидность американские регуляторы сейчас пытаются вернуть на родину.

Будьте в курсе
движения ваших монет
Алерты, котировки в реальном времени и новости рынка — в одном приложении

4,8 на основе 40 К оценок в App Store и Google Play


Так как же на самом деле создается такой бизнес и что происходит, когда регуляторы начинают обращать на него внимание?
Структура DEX с бессрочными контрактами
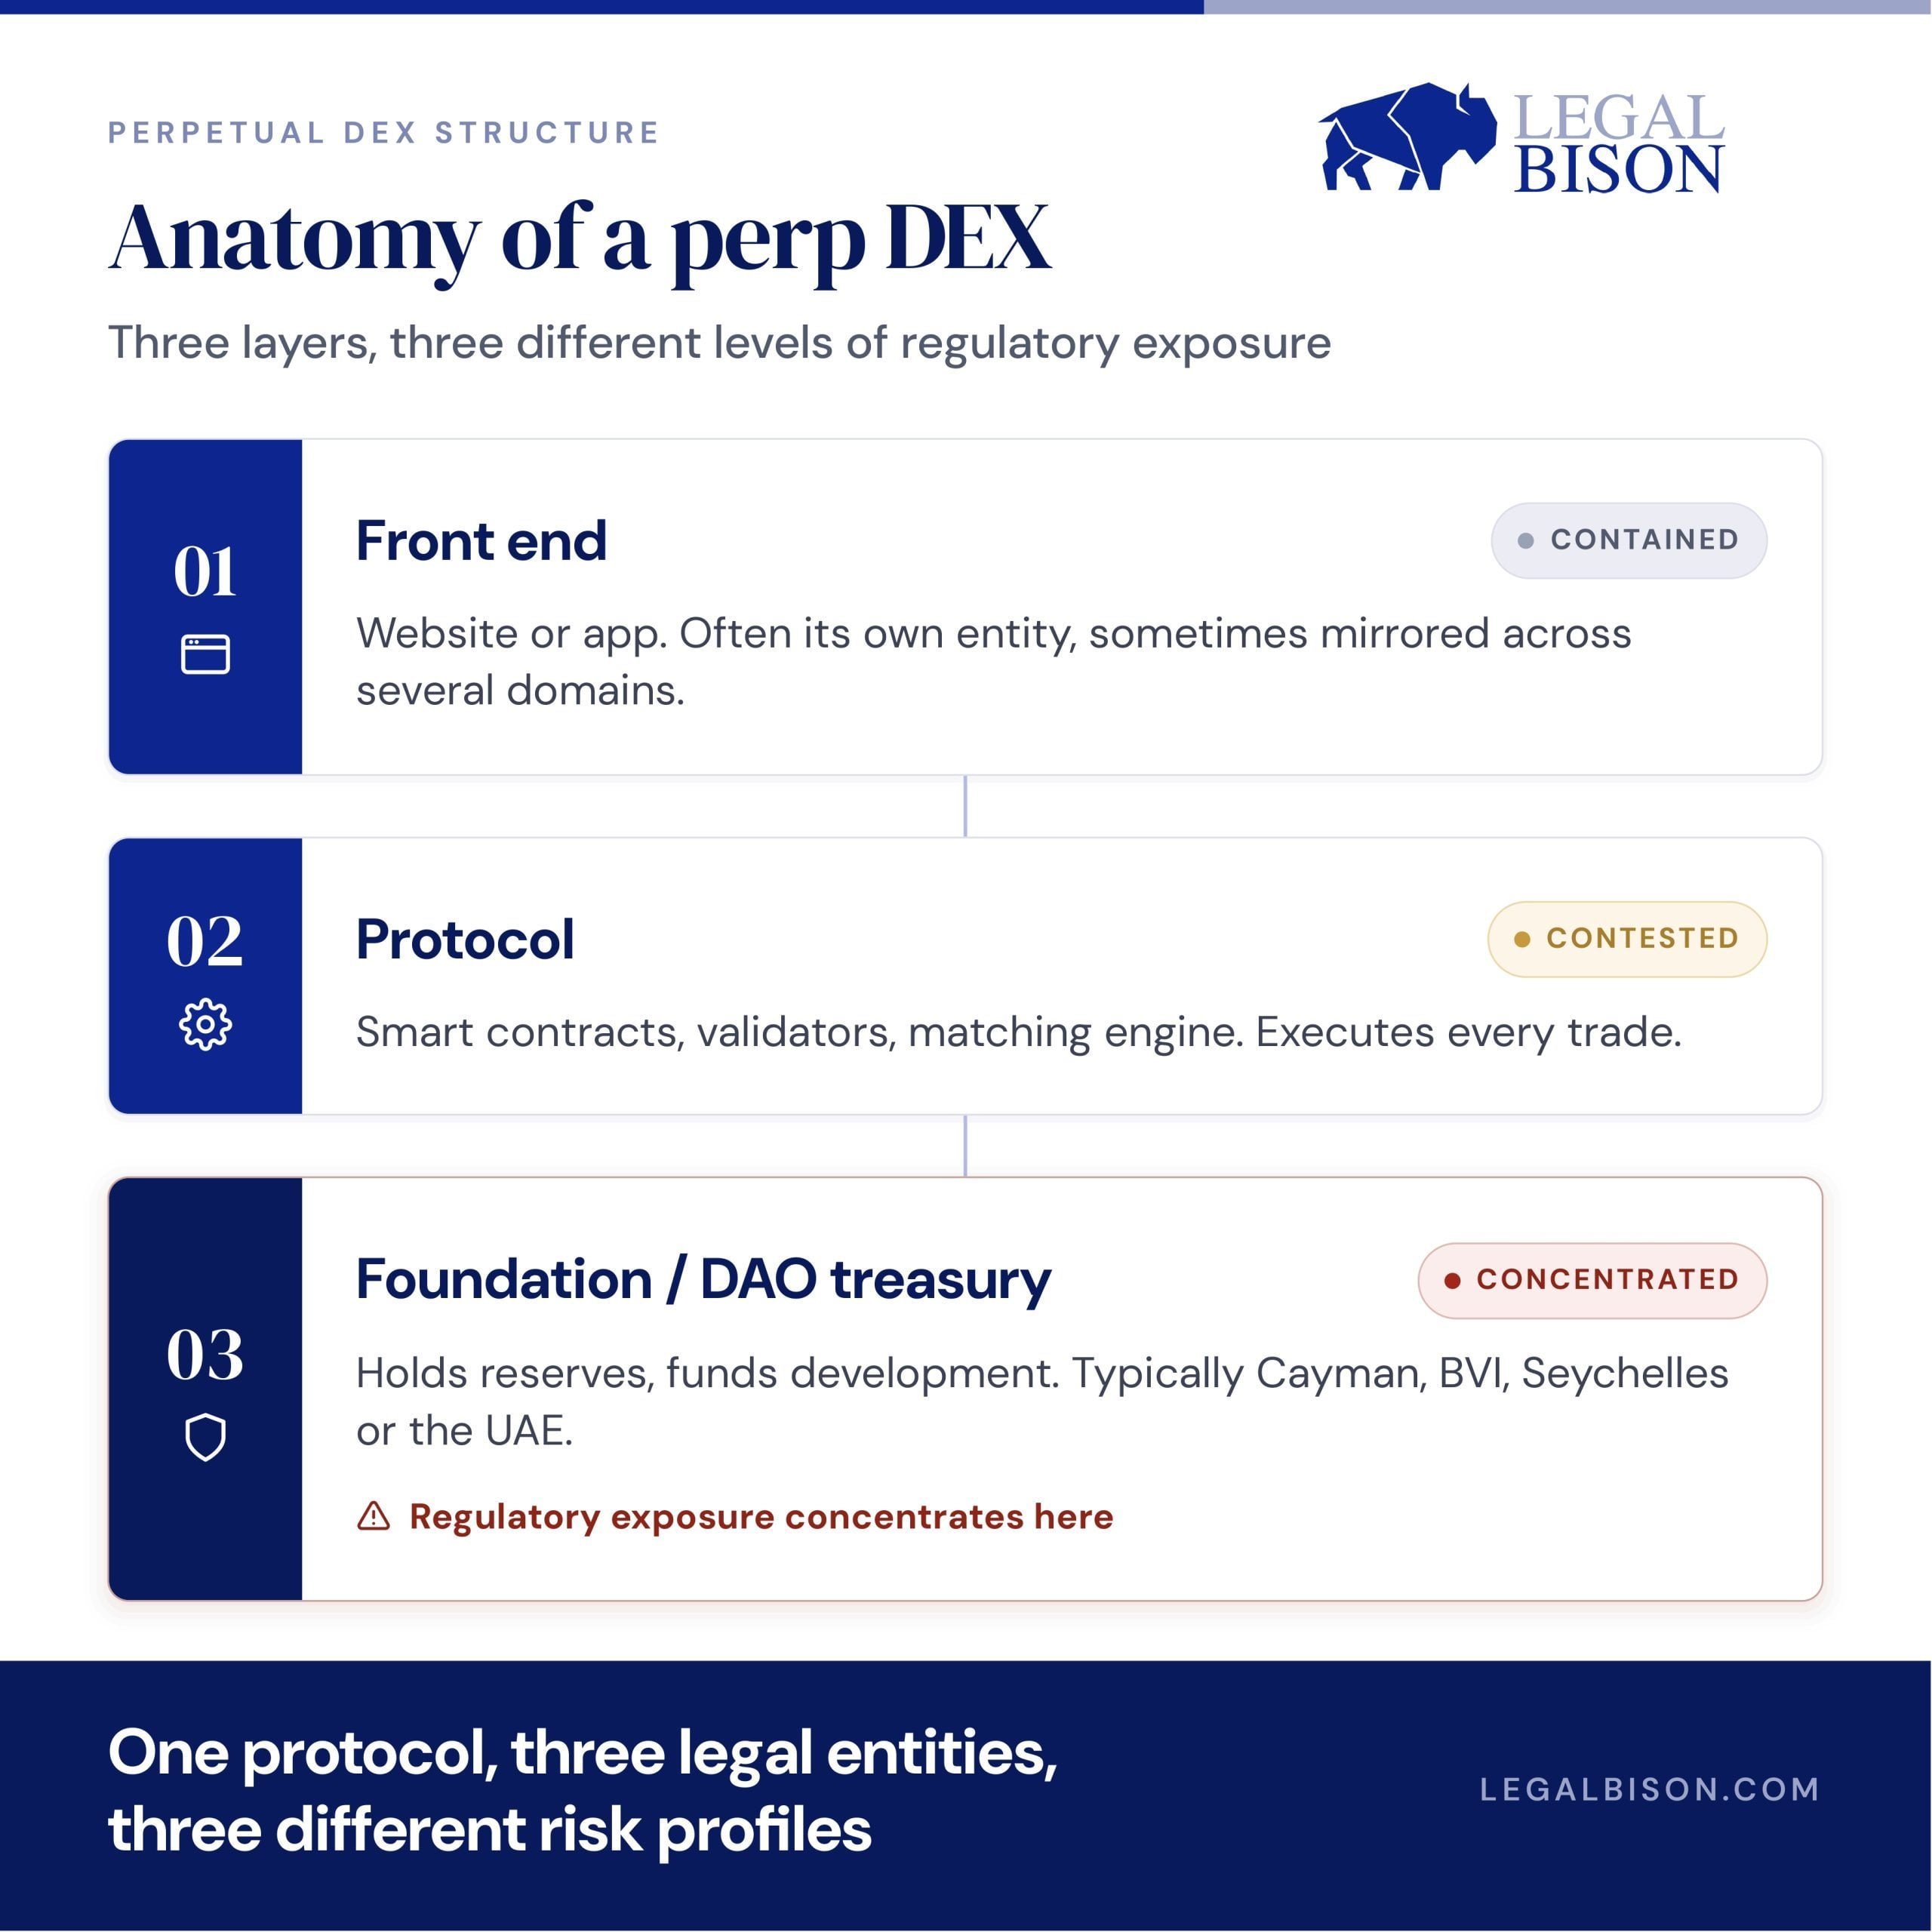
DEX с бессрочными контрактами может состоять из нескольких юридически и технически различимых уровней: интерфейса для пользователей, базового протокола и инфраструктуры валидаторов, а также, в некоторых случаях, фонда, DAO или казначейства, обеспечивающих поддержку разработки и управления. Каждый уровень может иметь свою структуру, а уровень фонда или казначейства, если он существует, обычно размещается в юрисдикции с нестрогим корпоративным правом и отсутствием специального режима лицензирования для бессрочных контрактов: на Каймановых островах, Британских Виргинских островах, Сейшельских островах или, в последнее время, в ОАЭ.
Hyperliquid пошла дальше, чем большинство других, создав собственную блокчейн-сеть вместо аренды места на чужой. Её функция HIP-3 позволяет любому запустить рынок без разрешений практически для любого актива с ценовым фидом: нефти, золота и даже акций до IPO. Этот выбор архитектуры имеет большое значение. Исключение возможности создания рынков из-под контроля какой-либо одной компании — это именно тот критерий, который регуляторы по обе стороны Атлантики сейчас используют для определения того, считается ли что-либо децентрализованным вообще.
Три пути, три совершенно разных набора правил
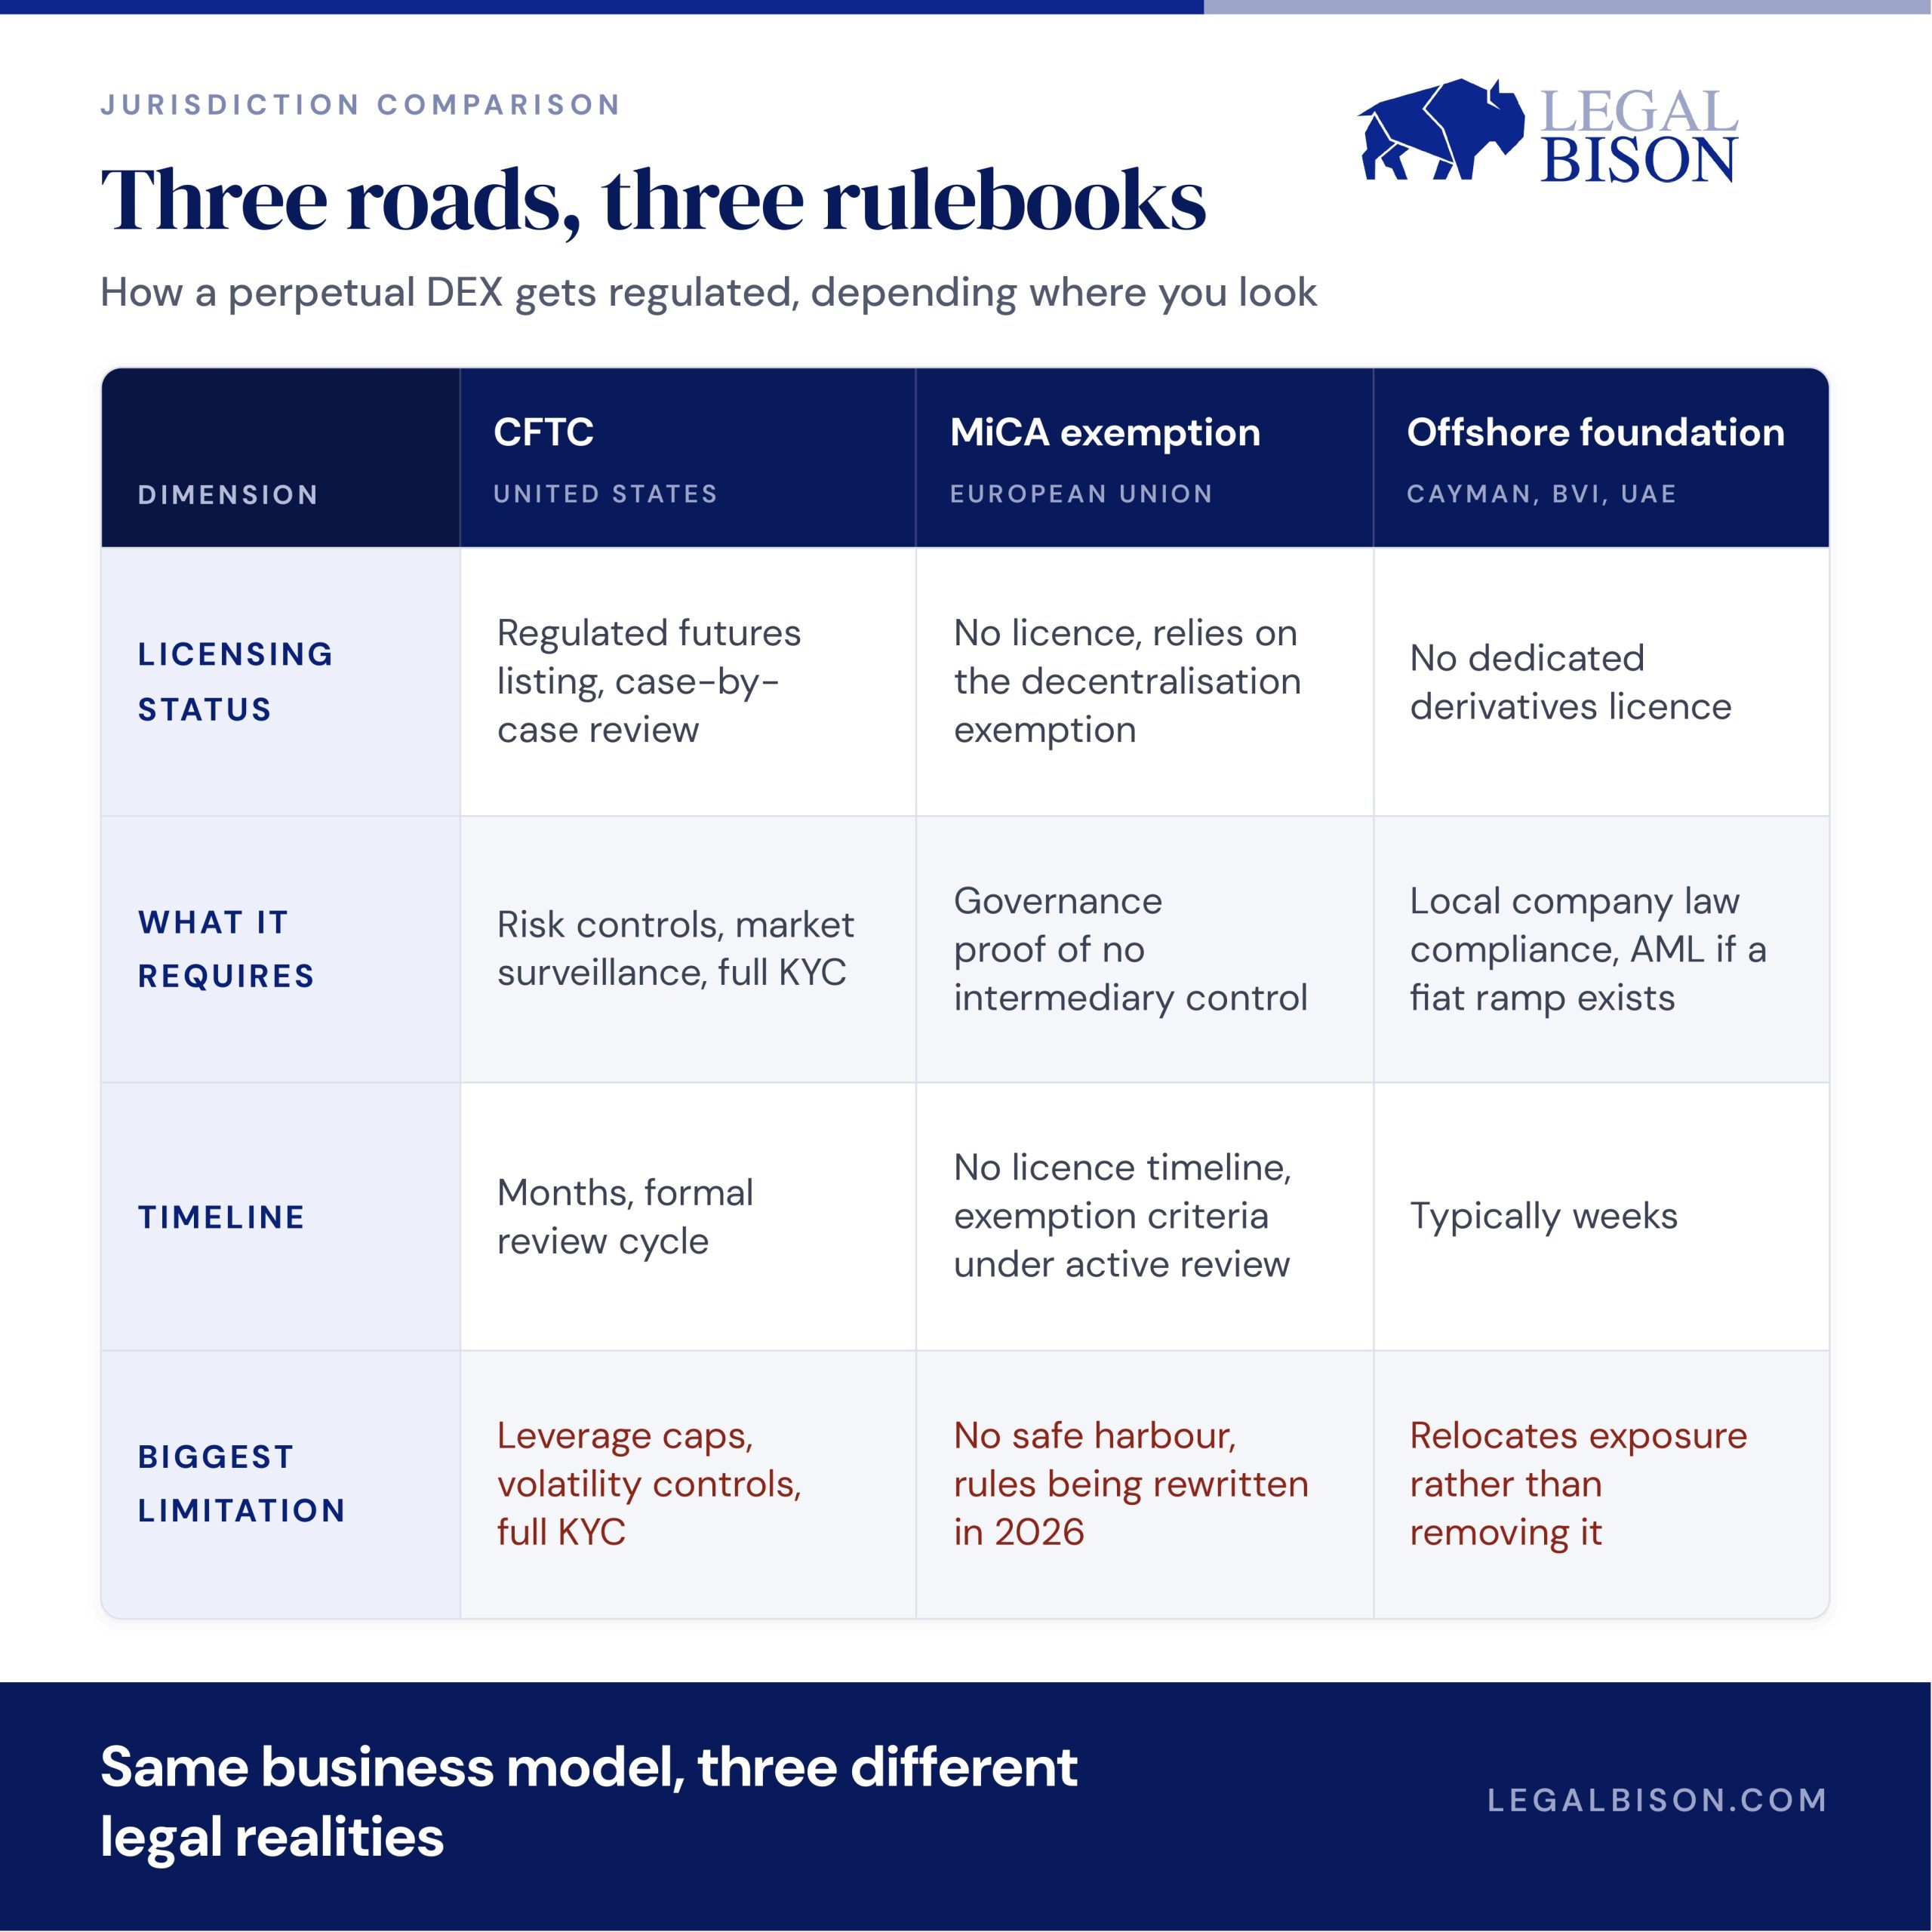
Даже после создания такой структуры основателю всё равно приходится выбирать, как взаимодействовать с регуляторами, и каждый вариант по-своему соотносит скорость с долгосрочной безопасностью.
Обратиться в CFTC
29 мая 2026 года CFTC разрешила KalshiEX разместить первый бессрочный контракт на биткоин с расчетом наличными на регулируемой бирже США и классифицировала бессрочные контракты как фьючерсы, а не как свопы. Каждый новый листинг теперь рассматривается индивидуально и должен доказать наличие реальных механизмов контроля рисков и надзора за рынком. Это законный путь для оншорных компаний, но он сопряжен со всеми требованиями, предъявляемыми к регулируемому рынку деривативов: проверка личности по каждому счету, ограничения на кредитное плечо, контроль волатильности — именно те вещи, которые бесразрешительные DEX были созданы, чтобы обойти. Кроме того, этот подход оспаривается. CME Group подала иск против CFTC в связи с этими разрешениями, утверждая, что агентство зашло слишком далеко, позволив Kalshi и Coinbase разместить криптовалютные бессрочные контракты, и эта судебная тяжба до сих пор продолжается в федеральном суде.
Опирайтесь на европейское исключение для децентрализованных систем
Правила ЕС в отношении криптовалют, MiCA, исключают всё, что предоставляется «полностью децентрализованным образом без каких-либо посредников». Однако для DEX с бессрочными контрактами это исключение охватывает лишь часть картины. Бессрочные контракты по-прежнему могут классифицироваться как финансовые инструменты или деривативы в соответствии с действующими правилами ЕС в области ценных бумаг и рынков, и эта классификация применяется независимо от того, как построена платформа. То, что протокол фактически предлагает трейдерам, само по себе может повлечь за собой обязательства, независимо от каких-либо критериев децентрализации. Брюссель открыл консультацию, которая продлится до 31 августа 2026 года, с целью более точного определения критериев децентрализации, и бессрочные контракты прямо входят в сферу этого пересмотра, но вопрос о классификации производных инструментов рассматривается отдельно. Пока ни один регулятор ЕС не приступил к преследованию фронт-энда DEX, но с учетом этих двух открытых вопросов этот пробел не останется открытым вечно.
Регистрация в офшоре
Это по-прежнему самый быстрый вариант и по-прежнему самый распространенный. Однако офшорное размещение не устраняет регуляторные риски, а лишь переносит их в другое место. Фонд, выпускающий токен, управляющий казначейством или обеспечивающий обмен на фиатную валюту, по-прежнему несет обязательства по противодействию отмыванию денег (AML) и отчетности независимо от места регистрации, а любой интерфейс, обслуживающий конкретную страну, может повлечь за собой вопросы о местном лицензировании, независимо от того, где находится сам протокол.
Что на самом деле требуется и сколько времени это займет
Путь через CFTC — самый медленный и требующий наибольшего объема бумажной работы: раскрытие информации, системы мониторинга, формальная экспертиза, которая занимает месяцы ещё до запуска продукта, а затем постоянное соблюдение нормативных требований. В ЕС на сегодняшний день не требуется лицензия для подлинно полностью децентрализованного протокола, что звучит отлично, пока не осознаешь, что здесь также отсутствует «подушка безопасности», а правила сохранения этого исключения в настоящее время пересматриваются. Офшорный путь — самый быстрый, иногда занимает всего несколько недель, но основатели, которые рассматривают его как постоянный щит, а не как отправную точку, как правило, оказываются застигнутыми врасплох, когда одна из юрисдикций меняет своё решение.
Откуда на самом деле берутся деньги
Ставки финансирования — это периодические платежи, которыми обмениваются участники длинных и коротких позиций, чтобы цена контракта оставалась привязанной к спотовой; протокол облегчает этот перевод, но не удерживает средства. На самом деле протокол зарабатывает на торговых комиссиях, взимаемых при каждом открытии и закрытии позиции, а также — на платформах, построенных на основе листингов без разрешений, таких как HIP-3 от Hyperliquid, — на втором источнике дохода: комиссиях за создание новых рынков.
Вот цифра, которая должна привлечь внимание основателя. 30 июня 2026 года совокупная выручка протокола Hyperliquid превысила 1 миллиард долларов, причём только в первом квартале объём торгов составил примерно 492 миллиарда долларов — этого достаточно, чтобы по объёму торгов протокол занял второе место сразу после Coinbase. Это деньги, которые протокол уже собрал, и вы можете наблюдать за обновлением этой цифры в режиме реального времени на публичных дашбордах, таких как DefiLlama — уровень прозрачности, который большинство стартапов, финансируемых венчурным капиталом, никогда не демонстрируют посторонним.
Куда идут эти доходы — вот что действительно имеет значение, если вы взвешиваете, стоит ли создавать здесь свой проект. Примерно 97–99 % комиссий протокола Hyperliquid направляются напрямую на покупку токенов HYPE на открытом рынке через так называемый «Фонд поддержки» (Assistance Fund). Благодаря этому механизму уже было выкуплено и сожжено более 41 миллиона токенов на сумму свыше 1 миллиарда долларов. Доходы от комиссий напрямую приводят к сокращению предложения токенов в соответствии с публичным графиком, заложенным в цепочке блоков, и функционируют как выкуп акций, который любой может проверить, не дожидаясь голосования акционеров.
Hyperliquid — не единственное доказательство того, что эта модель работает. GMX, гораздо меньшая децентрализованная биржа бессрочных контрактов, работающая на Arbitrum и Avalanche, по-прежнему получает около 35 миллионов долларов в год в виде комиссий при объеме торгов, составляющем лишь небольшую долю от объема Hyperliquid, причем 27 % этой суммы еженедельно выплачиваются непосредственно держателям токенов. Это стабильный, повторяющийся денежный поток на протоколе с общей заблокированной стоимостью около 175 миллионов долларов — доказательство того, что модель приносит реальную прибыль, не требуя при этом быть крупнейшей биржей на планете.
Сценарий расширения — вот что становится по-настоящему интересным для разработчика. Когда HIP-3 позволил Hyperliquid вывести на рынок бессрочный контракт на нефть, объем торгов на этом единственном рынке подскочил с 25 миллионов долларов до более чем 550 миллионов долларов за три выходных в период обострения геополитической ситуации, по данным TD Securities. Новый рынок был запущен и сразу же начал приносить доход в виде комиссионных, при этом для этого не потребовалось создавать новую инфраструктуру. В совокупности это и является реальным аргументом для основателя: модель комиссионных с открытыми, поддающимися проверке доходами, проверенная в различных масштабах и растущая каждый раз, когда запускается новый рынок.
Ключевое различие
«Достаточно децентрализованный, чтобы подпадать под исключение», и «достаточно децентрализованный, чтобы выдержать проверку со стороны регулирующего органа» — это два разных уровня, и разрыв между ними сокращается одновременно по обе стороны Атлантики. Создание бессрочной DEX сегодня означает построение структуры, способной защитить себя при любом определении, которое будет принято в будущем, а не при том, которое казалось безопасным год назад.
 Bitcoin
 Ethereum
 Tether
 USDC
 TRON
 Zcash
 Dogecoin
 Monero
 Chainlink
 Cardano
 LEO Token
 Stellar
 Bitcoin Cash
 Litecoin
 Dai
 Hedera
 Cronos
 OKB
 Ethereum Classic
 Cosmos Hub
 KuCoin
 Algorand
 VeChain
 Dash
 TrueUSD
 Tezos
 Decred
 IOTA
 Basic Attention
 NEO
 0x Protocol
 Qtum
 Ontology
 Lisk
 Ravencoin
 Waves
 Pax Dollar
 Huobi
 ICON
 Bitcoin Diamond
 MonaCoin