
Распродажа акций ИИ: конец бума или возможность для долгосрочных инвесторов?
Распродажа на американском рынке акций сосредоточилась в секторе ИИ: с пика 6 октября индекс S&P 500 снизился на 11,5%, а фонд Global AI & Tech ETF (AIQ), который отслеживает ИИ-компании, потерял 23,9%. Сильнее всего пострадали полупроводники, в том числе NVIDIA. При этом средняя акция из S&P 500 подешевела лишь на 2,3%, так что основной удар пришёлся на узкую группу крупнейших технологических компаний.
Проблема индейки: почему тренд не гарантия
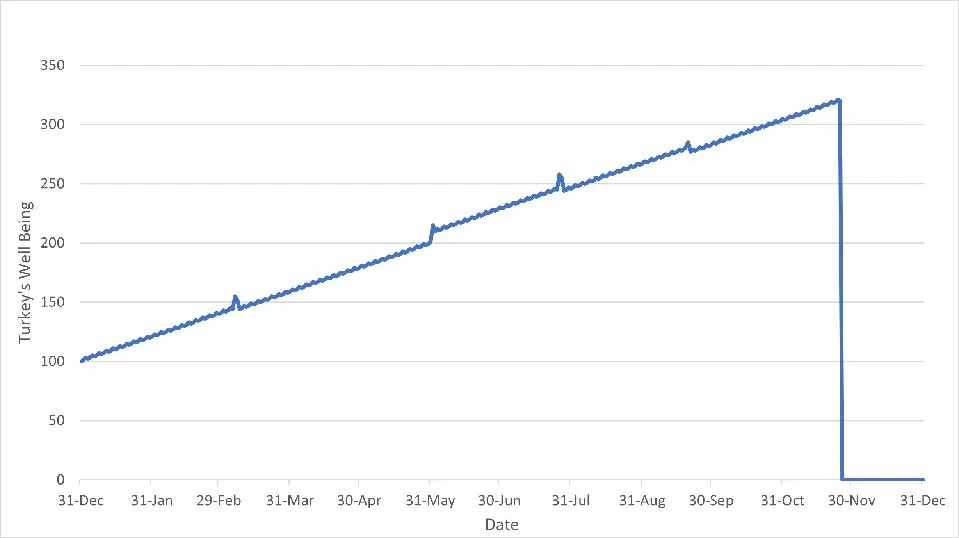
Нассим Талеб (Nassim Taleb) ввёл в обиход понятие «чёрного лебедя» и изложил его на примере индейки. Фермер кормит птицу каждый день, и она видит только хорошее. Накануне Дня благодарения ситуация необратимо меняется. В момент, когда индейка максимально упитанна и довольна, она подвергается наибольшей опасности. По словам Талеба, рука, которая кормит, может быть той самой рукой, что свернёт шею.

Будьте в курсе
движения ваших монет
Алерты, котировки в реальном времени и новости рынка — в одном приложении

Наведите камеру телефона, чтобы установить

4,8 на основе 40 К оценок в App Store и Google Play


Для инвестиций вывод простой: особенно осторожным стоит быть тогда, когда тренд кажется очевидным, а заработок — лёгким. Капитализм создал огромное богатство и лучшие компании в истории, но делает это жёстко: через конкуренцию и гибель слабых игроков. Berkshire Hathaway (BRK/A, BRK/B) выросла на останках умирающего текстильного бизнеса и сети универмагов. Уоррен Баффет (Warren Buffett) и Чарли Мангер (Charlie Munger) выводили деньги из угасающего дела и покупали другие компании. Бизнес, который не адаптируется к конкуренции и времени, рискует повторить судьбу индейки.
Склонность ждать продолжения тренда заложена в людях от природы. Джейсон Цвейг (Jason Zweig) в книге Your Money & Your Brain объясняет, что поиск закономерностей — часть эволюционного механизма выживания: примитивный мозг настроен на неизменные законы природы, где после молнии всегда следует гром. Добавляется и «эффект недавности»: свежий опыт получает больший вес при оценке будущего. Поэтому после роста ждут дальнейшего роста, а после резкого падения, как на прошлой неделе, — продолжения снижения.
Стратегии, основанные на импульсе цены и следовании за трендом, действительно подтверждают свою эффективность на исследованиях по акциям и другим активам. Но это не закон природы: сигнал со временем слабеет и разворачивается. Такие подходы работают только при системном применении к портфелю активов и строгой дисциплине продаж. Реакции, которые спасали предков, на финансовых рынках часто ведут к плохим результатам. Когда мозг требует бежать от падающей бумаги или гнаться за модной идеей, долгосрочному капиталу чаще выгоднее противоположное действие или просто бездействие.
Где именно просели акции
Столь заметная разница в доходности между индексом и средней акцией объясняется концентрацией S&P 500. На 10 крупнейших бумаг приходится 38,6% капитализации индекса, и 8 из них — технологические компании.
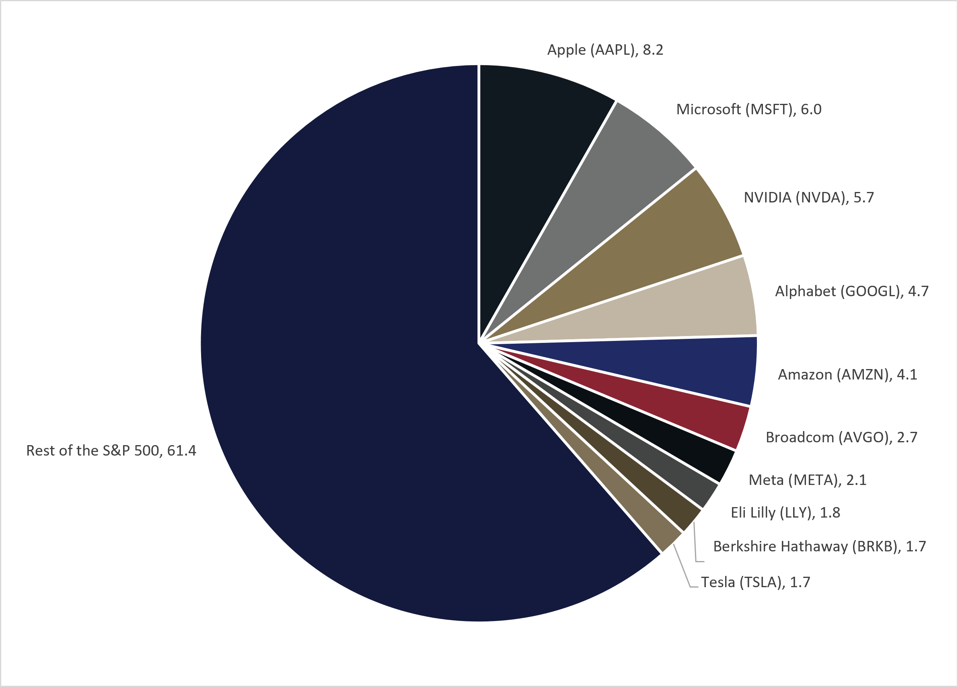
Внутри сектора сильнее остальных упали полупроводники. Часть проблем связана с NVIDIA, но дело не только в ней. С пика индекса 6 октября AMD подешевела на 34,7%, а SanDisk (SNDK) — на 61,8%. Полупроводниковые компании больше других выиграли от бума расходов на ИИ, поэтому оказываются в эпицентре, если траты замедлятся или экспортные ограничения заметно ужесточатся.
Оценка рынка: дорого или уже нет
Вместе с ценами акций резко снизился прогнозный показатель «цена/прибыль»: он опустился почти до медианного уровня за период с момента пика, хотя ожидаемый рост прибыли остаётся высоким. Ожидается и сохранение высокой рентабельности собственного капитала, что обычно сопровождается более высокими оценками.
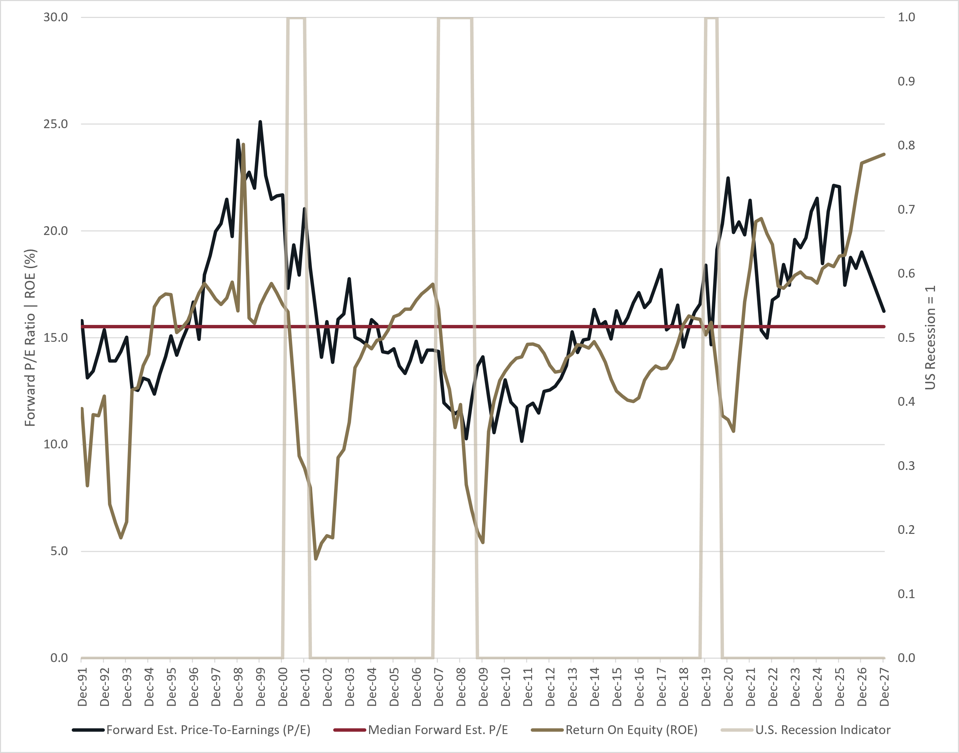
У кого-то доминирование технологических гигантов с 2019 года вызывает ассоциации с пузырём 2000 года. Однако тогда рынком двигали интернет-компании, часто вообще без прибыли. Сегодня американские компании показывают рекордные маржи, то есть долю выручки, которая превращается в чистую прибыль. Технологический сектор США — ключевой фактор исключительной рентабельности S&P 500. Когда лопнул пузырь 2000 года, маржи в технологиях, наоборот, снижались. Свободный денежный поток, то есть деньги, доступные для возврата акционерам, быстро растёт, особенно в технологическом секторе.
Доходность свободного денежного потока снижалась из-за роста цен акций и огромных капитальных расходов на ИИ. Но недавняя распродажа улучшила этот показатель, а консенсус-прогнозы предполагают дальнейший рост потока в ближайшие годы.
Долгая перспектива
Баффет считает ошибкой пытаться входить в рынок и выходить из него, ориентируясь на «карты Таро», прогнозы «экспертов» или колебания деловой активности. Риски нахождения вне игры, по его словам, огромны по сравнению с рисками участия. В качестве аргумента приводится индекс Dow Jones Industrials: в XX веке он вырос с 66 до 11 497 пунктов, то есть на 17 320%, несмотря на четыре дорогостоящие войны, Великую депрессию и множество рецессий. Акционеры при этом получали значительные дивиденды.
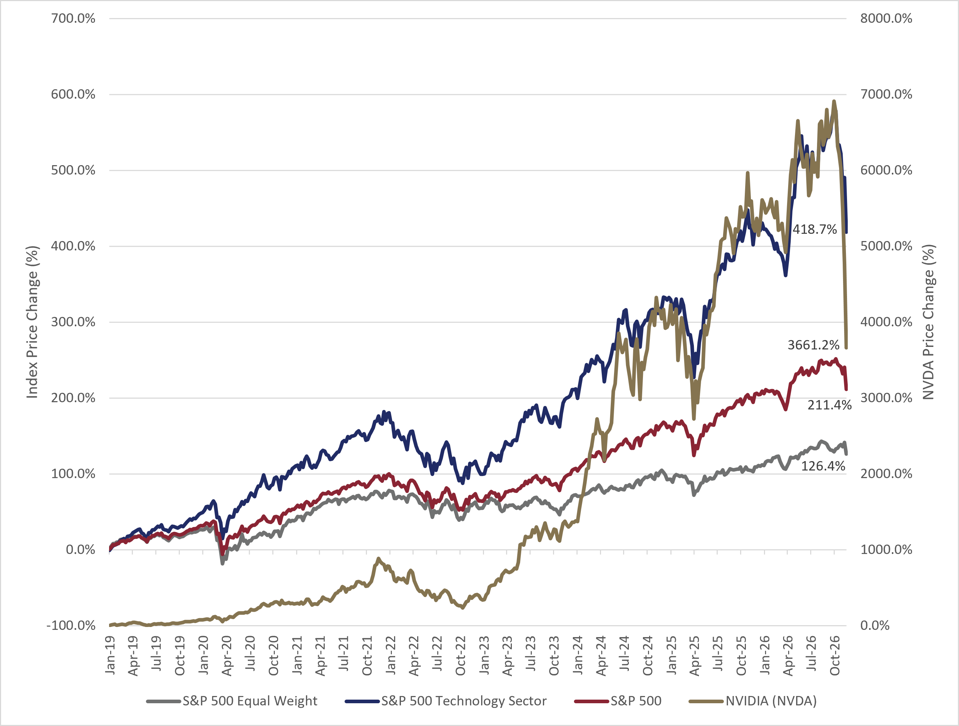
С начала 2019 года S&P 500 вырос на 211%, технологический сектор индекса — почти на 419%. Акции NVIDIA, потеряв почти половину стоимости с 6 октября, всё равно прибавили 3 661%. На долгом графике снижение S&P 500 на 11,5% почти незаметно. С 1928 года индекс приносит 9,7% среднегодовой полной доходности, пройдя через множество войн и экономических спадов.
Что происходило после коррекций
С 1980 года S&P 500 входил в зону коррекции, то есть снижения на 10% от пика, 22 раза. Медианная доходность в следующие 3, 6 и 12 месяцев составила 5%, 12,1% и 18,1% соответственно. Главный фактор, влияющий на итог, — случилась ли рецессия в течение 12 месяцев после коррекции. Если случилась, результаты оказывались заметно слабее.
Это видно и на крайних сценариях за следующие 12 месяцев. Худший исход без рецессии — снижение на 7,3%, с рецессией — на 34,8%. Лучшие исходы привлекательны в обоих случаях. Доля периодов с положительным результатом в течение года после коррекции без рецессии составляет 93%, а при экономическом спаде падает до 57%.

В среднем нисходящая фаза длится пять месяцев, при отсутствии рецессии она обычно короче. Самой долгой была коррекция 2000 года — 30 месяцев, самой короткой — в 2018 году, менее месяца. Текущая длится около полутора месяцев. По данным букмекерских рынков, вероятность рецессии к концу 2027 года заметно не выросла, что согласуется с устойчивостью экономической статистики США. Если рецессии удастся избежать и опираться на историю, нисходящая фаза скорее ближе к завершению, чем к началу.
Баланс компаний и уроки классиков
Раз темпы расходов на ИИ, вероятно, замедлятся, важно понимать, чем владеешь и как прибыль компании связана с этим циклом. Высокий долг усиливает результат в хорошие времена, но повышает риск краха в плохие. Чистый долг относительно высок у CoreWeave (CRWV) и Oracle (ORCL). У гиперскейлеров — Amazon (AMZN), Meta Platforms (META), Microsoft (MSFT) и Alphabet (GOOGL) — долговая нагрузка низкая, а огромные свободные денежные потоки укрепляют балансы. У Amazon свободный денежный поток за последние 12 месяцев отрицательный, но это следствие цикла капитальных расходов, а не постоянная черта. У NVIDIA, несмотря на смену руководства и регуляторные риски, один из самых сильных балансов среди крупных технологических компаний: отрицательный чистый долг и огромный денежный поток.
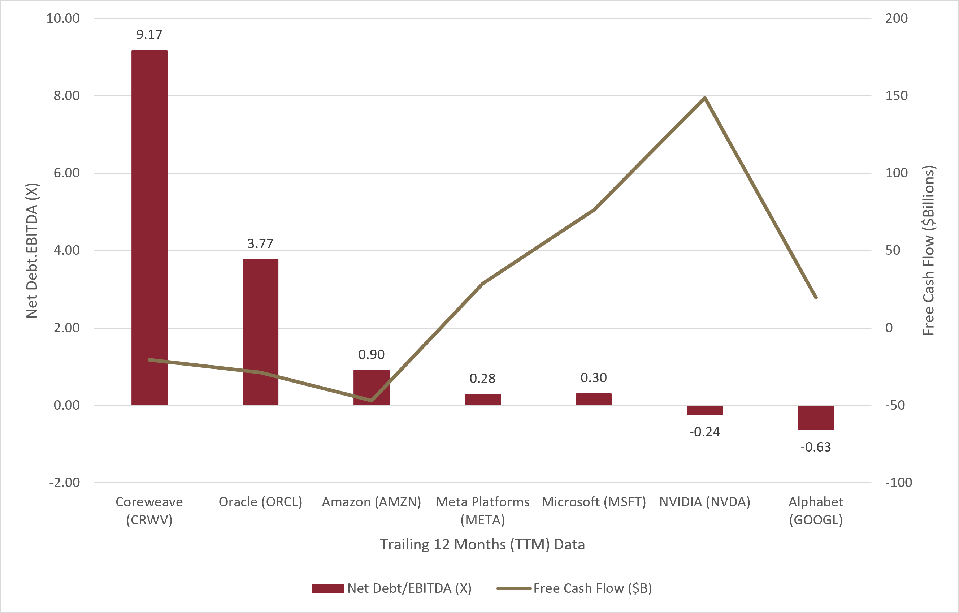
Главный урок — ориентироваться не на ценовые тренды и светлое будущее, а на качество бизнеса и перспективы прибыли. Во время краха 2000 года вниз тянуло даже Amazon: акции опускались до $0,30, а максимум 1999 года был превзойдён только в 2009-м. Но именно отсутствие банкротства позволило компании восстановиться.
Многие технологические гиганты — исключительные бизнесы, с рентабельностью и темпами роста прибыли, невиданными для компаний такого размера. Улучшение фундаментальных показателей и прибыль от ИИ объясняют подавляющую часть опережающего роста группы с 2019 года. Поэтому вместо разговоров о пузыре важнее вопрос о будущей прибыльности лидеров, которые наращивают расходы на инфраструктуру ИИ. Плюс недавнего снижения в том, что оценки стали менее напряжёнными, а цена покупки влияет на будущую доходность.
Баффет указывает на книгу Бенджамина Грэма (Benjamin Graham) The Intelligent Investor, особо выделяя главы 8 и 20. Восьмая учит анализировать акции как бизнесы, а не как бумажки, не реагировать на краткосрочные колебания и использовать рынок, а не следовать за ним. Баффет говорит: если владеть акциями как квартирой, домом или фермой, на них нужно смотреть как на бизнес. Двадцатая глава закладывает основу стоимостного инвестирования: покупать следует ниже «указанной или оценённой стоимости». Эта стоимость оценивается как приведённая стоимость денег, которые получат владельцы компании. Если покупать с достаточным дисконтом, разумная доходность возможна даже при неидеальном анализе. По словам Баффета, точную цену акции знать нельзя, поэтому нужен запас прочности: входить стоит только туда, где можно ошибиться в какой-то мере и остаться в плюсе.
Итоги
Происходящее выглядит не как конец цикла расходов на ИИ, а как переход к более медленному росту трат. Бизнес продолжает расширять использование ИИ и оплату сервисов, поэтому спрос вряд ли снизится, даже если темпы замедлятся. Опасения вызывают регуляторные изменения, которые могут ограничить рост, включая расширение дата-центров, но спрос на вычисления остаётся высоким. Отсутствие рецессии остаётся базовым сценарием по индикаторам, и букмекерские рынки, судя по всему, оценивают ситуацию верно.
Рынок пытается понять, насколько замедлится рост расходов и как это скажется на прибыли компаний, завязанных на цикл ИИ. Часть компаний, рассчитанных на стремительный рост трат, может столкнуться с давлением на баланс. В то же время переоценка бумаг в секторе ИИ даёт больше шансов получить компенсацию за вложения в сильные компании внутри технологического сектора.
Мнение ИИ
Ситуация, если взглянуть на неё через призму механики индексов, выглядит интереснее обычной «распродажи». Пассивные фонды покупают бумаги пропорционально капитализации, поэтому приток денег автоматически разгоняет лидеров, а отток так же автоматически бьёт по ним первыми. Индекс здесь работает как усилитель, а не как нейтральный наблюдатель.
Есть и вещественная сторона ИИ-цикла. Ускоритель — не завод на полвека: оборудование устаревает быстро, а дата-центр окупается долго, поэтому темп обновления парка важен не меньше самого спроса на вычисления. Электроэнергия и мощность сетей тоже становятся узким местом, которое не решить деньгами за один квартал. Время покажет, какая из этих механик окажется громче.
 Bitcoin
 Ethereum
 Tether
 USDC
 TRON
 Zcash
 Monero
 Dogecoin
 LEO Token
 Chainlink
 Cardano
 Stellar
 Dai
 Bitcoin Cash
 Litecoin
 Hedera
 Cronos
 OKB
 Ethereum Classic
 KuCoin
 Algorand
 Cosmos Hub
 TrueUSD
 Dash
 VeChain
 Tezos
 Decred
 IOTA
 Basic Attention
 NEO
 Qtum
 0x Protocol
 Ontology
 Lisk
 Pax Dollar
 Waves
 Ravencoin
 Huobi
 Bitcoin Diamond
 MonaCoin